一般社団法人として活動を続けるうちに、「公益社団法人になれば、もっと社会的な信用が高まるのではないか」「税制の優遇を受けられるのではないか」と考える経営者は少なくありません。一般社団法人が公益社団法人になるには、公益認定という手続きを経る必要があります。
公益認定を受けると、税制上の優遇や高い社会的信用といったメリットが得られる一方で、認定の要件は厳格で、認定後の運営にもさまざまな規律が課されます。いわゆる「公益法人化のハードル」が高いと言われるのは、このためです。裏を返せば、そのハードルを越えた法人だからこそ社会から厚い信頼を寄せられるとも言えます。
本記事では、公益認定制度の全体像と、認定を受けるためのハードルがどこにあるのかを、専門用語をかみ砕きながら整理します。公益法人化を検討する際に、メリットと負担の両面を見比べるための材料としてお役立てください。
公益社団法人という言葉には、なんとなく格の高さや信頼感がともないます。だからこそ憧れを持つ経営者も多いのですが、その信頼は厳しい要件と継続的な規律に裏打ちされたものです。憧れだけで走り出すと、認定後の負担に運営が追いつかず、かえって活動を圧迫してしまうこともあります。制度の中身を正しく知ったうえで、自法人にとって本当に必要な選択なのかを見極めることが、遠回りを避ける第一歩になります。
公益認定とは何か
公益認定とは、一般社団法人や一般財団法人が、その事業の公益性を行政庁に認められ、公益社団法人・公益財団法人になるための手続きです。認定を受けると、法人の名称に「公益」が冠され、公益目的事業を中心に活動する法人として位置づけられます。
ここで押さえておきたいのは、公益認定は法人の種類を変える組織変更ではなく、既存の一般社団法人が公益性の認定を受けるという手続きだという点です。法人格そのものは連続しており、一般社団法人としての歴史や契約関係を引き継いだまま、公益社団法人へと立場が変わります。
認定を行うのは、国または都道府県の行政庁です。第三者的な立場の委員会が申請内容を審査し、その意見を踏まえて認定の可否が判断されます。公益性を公に認める制度であるため、審査は慎重に行われます。
審査では、申請書類に記された事業内容や財務の見通しが、公益認定の要件に照らして細かく確認されます。事業が本当に公益に資するものか、無理のない収支計画になっているか、運営体制は適正かといった点が問われます。書類の準備には相応の労力がかかり、専門家の支援を受けながら進める団体が多いのが実情です。申請してすぐに認定が下りるわけではなく、審査には一定の期間を要することも念頭に置いておく必要があります。
公益認定を受けるメリット
税制上の優遇
公益社団法人になると、税制上の優遇を受けられます。公益目的事業から生じる所得については、収益事業であっても課税の対象外とされるなど、非営利型の一般社団法人よりも踏み込んだ優遇が用意されています。また、公益社団法人への寄付は、寄付をした個人や法人の側でも税制優遇の対象となり得ます。これは、寄付を集めやすくするうえで大きな意味を持ちます。
非営利型の一般社団法人でも、会費や寄付には課税されず、収益事業にだけ課税されるという優遇があります。公益社団法人は、これをさらに一歩進めた位置づけだと理解すると分かりやすいでしょう。公益目的事業として認められた活動であれば、たとえ対価を得る事業であっても課税の枠外とされる場合があり、公益活動を税負担の面から後押しする仕組みになっています。ただし、この優遇は厳格な要件を満たすことと引き換えに与えられるものだという点は忘れてはなりません。
高い社会的信用
公益認定は、行政庁の審査を経て公益性を公に認められた証です。そのため、公益社団法人という肩書きは、取引先や利用者、寄付者に対して高い信頼感を与えます。補助金や助成金の申請、大きな事業の受託などの場面で、この信用が有利に働くことがあります。
信用は、目に見えにくいものの、活動の広がりを左右する重要な資産です。公益社団法人であるというだけで、初対面の相手からも一定の信頼を得やすくなり、連携や協働の話が進みやすくなることがあります。行政や大企業と組んで事業を行う際にも、公的に認められた法人であることが後押しになる場面は少なくありません。長い目で見れば、この信用が新たな支援や機会を呼び込む土台になります。
寄付・支援を集めやすくなる
税制優遇と社会的信用が組み合わさることで、公益社団法人は寄付や支援を集めやすくなります。特に、寄付者側の税制優遇は、継続的な寄付を呼び込む後押しになります。社会貢献性の高い活動を、外部からの資金を得ながら大きく展開したい団体にとって、公益認定は有力な選択肢となります。
個人や企業が寄付を検討するとき、その寄付が税制上の優遇を受けられるかどうかは、判断を左右する要素の一つです。同じ金額を寄付するなら、優遇のある先を選びたいと考えるのは自然なことです。公益社団法人への寄付が優遇の対象になり得ることは、寄付を募る側にとって強い訴求力を持ちます。企業が社会貢献の一環として寄付先を選ぶ際にも、公的に認められた法人であることが安心材料になります。こうした好循環が、活動を支える資金基盤を厚くしていきます。
公益認定のハードル|満たすべき主な要件
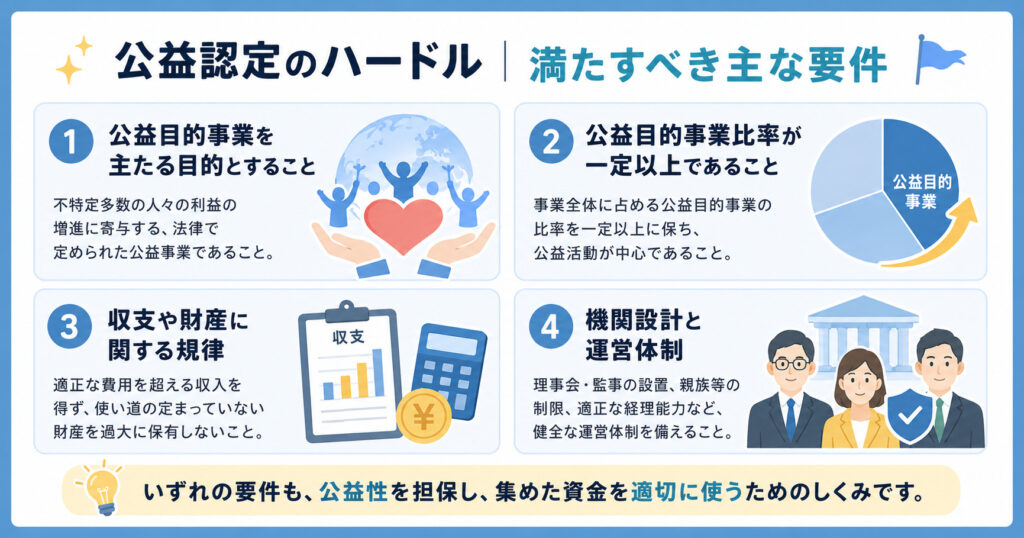
メリットが大きい分、公益認定の要件は厳格です。ここでは、ハードルとして意識しておきたい主な要件を整理します。
公益目的事業を主たる目的とすること
公益認定を受けるには、学術・技芸・慈善などの公益に関する事業を主たる目的とし、不特定多数の人々の利益の増進に寄与するものであることが求められます。法律で定められた分野に該当する事業であることが前提となり、特定の人だけに利益をもたらす事業では認定を受けられません。
ここでの「不特定多数の利益」という考え方は、公益認定の核心にあたります。たとえば、会員だけが受益する共益的な活動は、それ自体に価値があっても、公益目的事業としては認められにくいものです。広く社会一般に開かれ、誰もがその恩恵を受けられる性格を持つことが求められます。自法人の事業が、限られた仲間内のためのものなのか、それとも社会全体に向けたものなのか。この点を冷静に見極めることが、認定を目指せるかどうかの出発点になります。
公益目的事業比率が一定以上であること
認定を受けた後も、事業全体に占める公益目的事業の比率を一定以上に保つ必要があるとされています。収益事業に偏った運営は認められず、あくまで公益目的事業が活動の中心であることが求められます。この比率の維持は、認定後の運営における重要な規律の一つです。
この比率の考え方は、公益社団法人が「公益活動を主とする法人」であり続けることを担保するためのものです。収益事業で得た資金を公益目的事業の原資にすること自体は認められますが、収益事業のほうが主役になってしまっては、公益法人としての性格が揺らぎます。日々の運営のなかで、公益目的事業と収益事業のバランスを意識し、比率を保てているかを継続的に確認することが求められます。この点は、認定を受ける前と受けた後の両方で気を配るべき論点です。
収支や財産に関する規律
公益目的事業について、その実施に要する適正な費用を償う額を超える収入を得てはならないという考え方や、使い道の定まっていない財産を過大に保有してはならないという規律があります。これらは、集めた資金を公益のために適切に使うことを担保するための仕組みです。財務の面でも、営利的な蓄財ではなく公益への還元が強く意識されます。
株式会社であれば、利益を積み上げて内部に蓄えることはむしろ健全な経営とされます。しかし公益社団法人では、集めた資金は公益のために使うことが前提であり、必要以上に貯め込むことは制度の趣旨に反すると考えられています。この発想の違いは、営利の世界に慣れた経営者にとって大きな戸惑いの種になりがちです。財務の自由度が制限される点は、公益認定を目指すうえで冷静に受け止めておくべきハードルの一つです。
機関設計と運営体制
公益認定を受けるには、理事会や監事を設置し、適正な運営体制を整えることが求められます。理事のうち親族などの関係者が一定割合を超えないようにするなど、特定の者に運営が偏らないためのルールもあります。加えて、事業を適正に行うための経理的な基礎と技術的な能力を備えていることも要件とされます。
これらの主な要件を一覧にすると、次のようになります。いずれも、公益性を担保し、集めた資金を適切に使うことを目的とした規律です。
| 要件の観点 | 求められること |
|---|---|
| 事業の目的 | 公益目的事業を主たる目的とする |
| 事業の分野 | 法律が定める公益の分野に該当する |
| 公益目的事業比率 | 事業全体で一定以上を保つ |
| 収支の規律 | 公益目的事業で過大な収入を得ない |
| 財産の規律 | 使途未定の財産を過大に持たない |
| 機関・体制 | 理事会・監事を置き偏りを避ける |
| 経理・能力 | 適正に事業を行う基礎と能力がある |
認定後も続く運営の負担
公益認定は、受けて終わりではありません。認定後も、要件を満たし続けているかを行政庁に示すため、毎年の事業報告や財務書類の提出、情報開示などが求められます。公益目的事業比率や財産の保有状況といった規律を継続的に守る必要があり、運営には一定の事務負担が伴います。
行政庁による監督があるという点も、一般社団法人との大きな違いです。一般社団法人は、設立後の運営について行政庁の継続的な監督を受けることは基本的にありません。これに対し公益社団法人は、公益性を認められた法人として、行政庁の監督のもとで運営されます。適正な運営が保たれているかが定期的に確認され、必要に応じて報告や検査が行われることもあります。この監督のもとに入ることは、信用の裏づけである一方、運営の自由度が下がる側面でもあります。
また、要件を満たさなくなった場合には、認定が取り消される可能性もあります。認定の維持には、日常の運営を規律に沿って行い、記録を整え、報告を怠らない体制が欠かせません。この継続的な負担こそが、公益法人化のハードルの実質的な中身だといえます。認定を受ける瞬間だけでなく、その後何年にもわたって規律を守り続けられるかを、あらかじめ見通しておくことが重要です。
公益認定を目指すべきかの判断
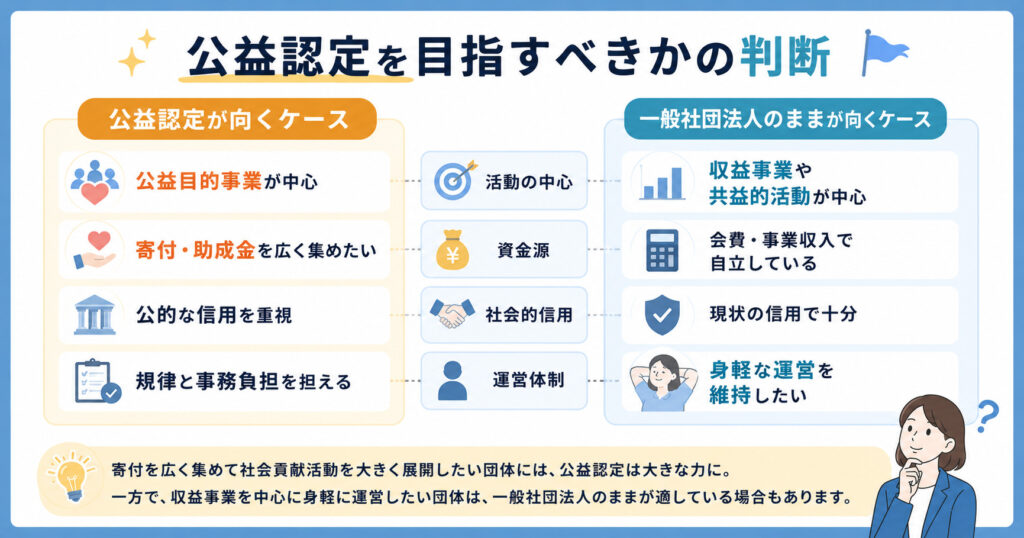
公益認定のメリットと負担を踏まえると、すべての一般社団法人が公益認定を目指すべきというわけではありません。判断の分かれ目は、活動の中心が公益目的事業にあるかどうか、そして厳格な規律と事務負担を担える体制があるかどうかです。ここを見誤ると、認定は得られても運営が回らないという事態になりかねません。
| 観点 | 公益認定が向くケース | 一般社団法人のままが向くケース |
|---|---|---|
| 活動の中心 | 公益目的事業が中心 | 収益事業や共益的活動が中心 |
| 資金源 | 寄付・助成金を広く集めたい | 会費・事業収入で自立している |
| 社会的信用 | 公的な信用を重視 | 現状の信用で十分 |
| 運営体制 | 規律と事務負担を担える | 身軽な運営を維持したい |
寄付を広く集めて社会貢献活動を大きく展開したい団体には、公益認定は大きな力になります。一方、収益事業を中心に自立した運営を行い、身軽さを重視する団体では、非営利型の一般社団法人のまま活動を続けるほうが実態に合う場合も多くあります。自法人の目的と体制に照らして、慎重に判断することが大切です。
大切なのは、公益認定を「上位のゴール」と思い込まないことです。公益社団法人と一般社団法人は、優劣の関係ではなく、目的と体制に応じた使い分けの関係にあります。社会に開かれた公益活動を大きく育てたいなら公益認定が力になりますし、機動的に事業を回したいなら一般社団法人のままが向きます。自法人がどちらの道を歩みたいのかを見定めたうえで、必要ならば専門家の助言を得ながら、無理のない形で選択していくことが望まれます。
よくある質問
- 公益認定を受けると法人を作り直す必要がありますか。
-
作り直す必要はありません。公益認定は法人の種類を変える組織変更ではなく、既存の一般社団法人が公益性の認定を受ける手続きです。法人格は連続しているため、これまでの契約関係や事業を引き継いだまま公益社団法人へと立場が変わります。
- 収益事業を行っていると公益認定は受けられませんか。
-
収益事業を行っていること自体が認定を妨げるわけではありません。ただし、活動の中心はあくまで公益目的事業である必要があり、公益目的事業の比率を一定以上に保つことが求められます。収益事業に偏った運営では、要件を満たせません。
- 認定を受けた後に要件を満たせなくなったらどうなりますか。
-
要件を満たさなくなった場合には、認定が取り消される可能性があります。認定後も毎年の報告や情報開示を通じて要件の充足を示し続ける必要があるため、日常の運営を規律に沿って行い、記録を整えておくことが欠かせません。
まとめ
公益認定は、一般社団法人が公益社団法人になるための手続きであり、税制上の優遇や高い社会的信用、寄付の集めやすさといった大きなメリットをもたらします。その一方で、公益目的事業を中心とすることや、公益目的事業比率・収支や財産に関する規律、機関設計といった厳格な要件を満たす必要があり、認定後も継続的な報告や情報開示の負担が続きます。
公益法人化のハードルが高いと言われるのは、認定の要件だけでなく、認定を維持し続けるための規律と負担があるためです。公益認定を目指すかどうかは、活動の中心が公益にあるか、そして規律を担える体制があるかを見極めて判断することが大切です。メリットと負担の両面を丁寧に比べ、自法人にとって最善の道を選んでいきましょう。判断に迷う場合は、専門家に相談しながら検討を進めることをおすすめします。