事業が一定の規模に達した社長ほど、「一つの会社だけでは、税負担も、リスクも、承継も、うまく設計できない」という壁にぶつかります。この壁を越える有力な選択肢が、株式会社と一般社団法人を組み合わせて使う「2法人経営」です。
株式会社と一般社団法人は、性格のまったく異なる器です。片方の弱点をもう片方が補い合う関係にあり、うまく組み合わせれば、一つの法人では実現できない設計が可能になります。税負担の最適化、リスクの分散、そして事業承継まで、2法人経営は経営の選択肢を大きく広げます。この記事のタイトルに「手残りを最大化する」とあるのも、単なる節税ではなく、稼いだ利益を守り、活かし、次へつなぐという総合的な発想を指しています。
本記事では、2法人経営の基本的な考え方から、株式会社と一般社団法人の役割分担、組み合わせの型、そして設計上の注意点までを整理します。年商が大きくなり、次の一手を考えている社長に向けた、戦略の全体像です。
あらかじめお伝えしておきたいのは、2法人経営は「誰にでも勧められる万能策」ではないということです。規模が小さいうちは、法人が一つのほうがシンプルで管理も楽です。しかし、事業が育ち、利益が積み上がり、承継を意識する段階になると、一つの器では抱えきれない課題が出てきます。そのときに、二つの器を役割分担させるという発想が力を発揮します。本記事は、その段階に差しかかった社長が、選択肢の全体像をつかむための地図として書いています。
なぜ2法人経営が有効なのか
一つの法人だけで事業を運営すると、その法人格の性質にすべてが縛られます。株式会社であれば、稼いだ利益は分配できる一方で、蓄積した資産には相続や承継の課題がつきまといます。一般社団法人であれば、非分配・非課税の利点がある一方で、利益を個人に還元しにくいという制約があります。
経営者の多くは、実はいくつもの相反する目的を同時に抱えています。事業で稼いだお金を手元に残したい、けれど税負担は抑えたい、資産は守りたいが承継もスムーズにしたい、社会的な信用も高めたい。これらをすべて一つの器で満たそうとすると、どこかで無理が生じます。株式会社だけでは承継や蓄積に課題が残り、一般社団法人だけでは利益の還元ができません。この「一つの器の限界」こそが、2法人経営が求められる背景です。
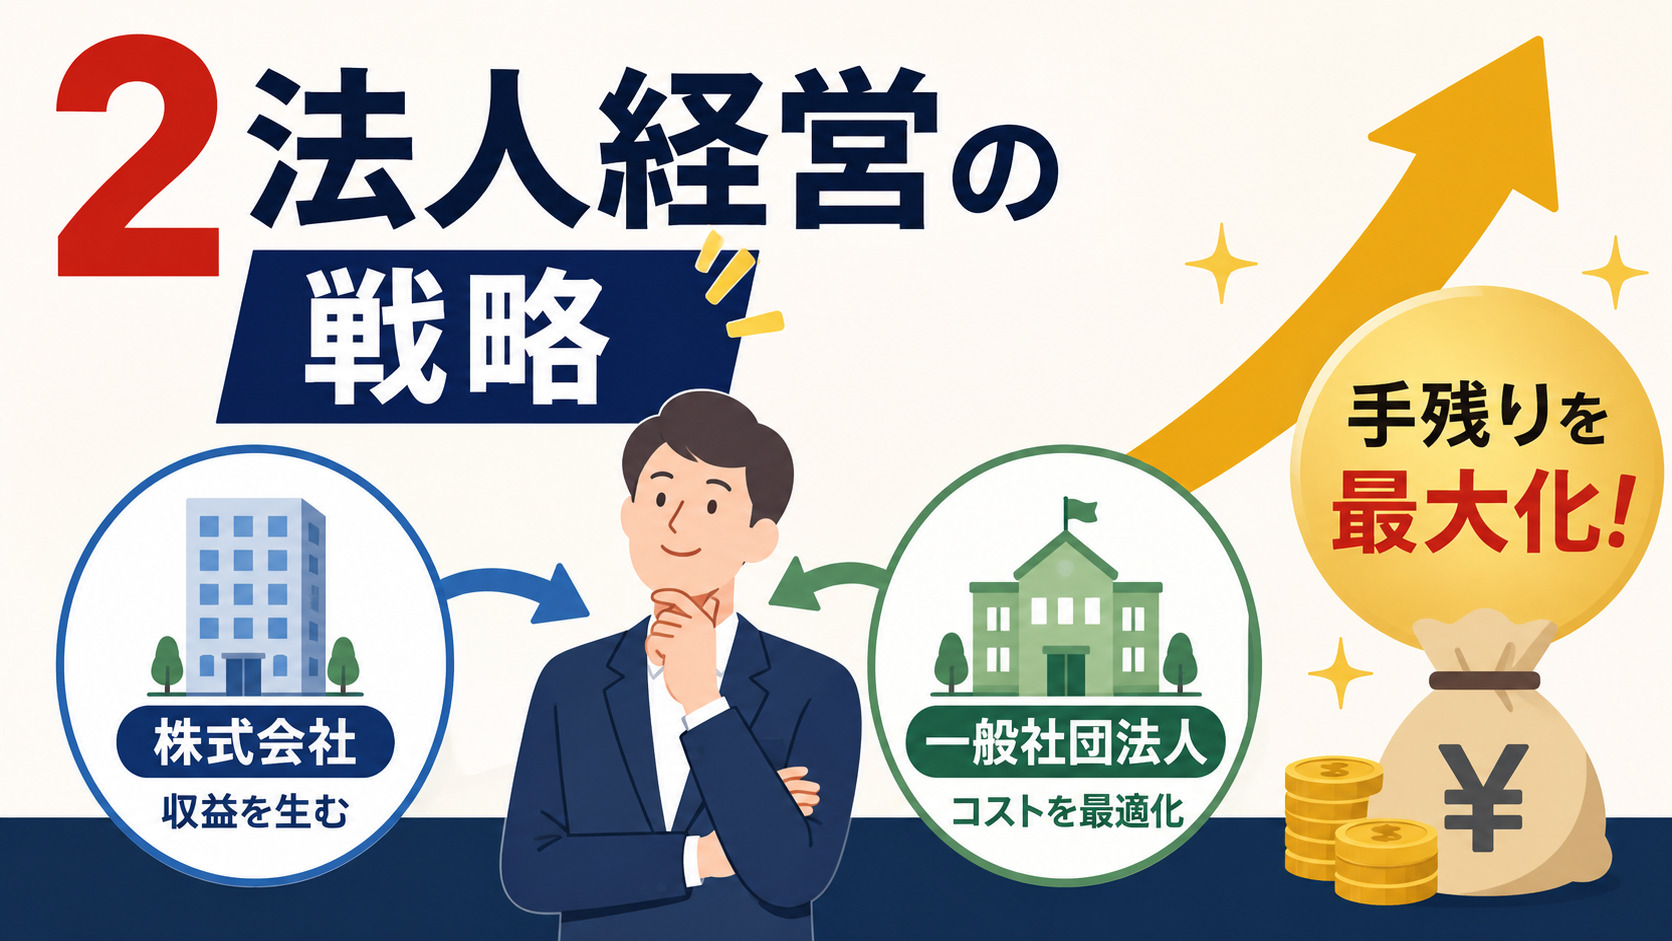
2法人経営の発想は、一つの器にすべてを詰め込むのをやめ、目的ごとに最適な器を使い分けることにあります。稼いで分配したい機能は株式会社に、蓄積・承継・非分配的な機能は一般社団法人に。それぞれの得意分野を活かせば、一つの法人では両立できなかった目的を、同時に追求できるようになります。
株式会社と一般社団法人の役割分担
株式会社が担う役割
株式会社は、稼ぎ、分配する器です。事業で利益を上げ、その利益を配当として株主に還元し、必要なら会社そのものを売却して利益を得ることもできます。営利を追求し、成果を出資者に還元するという、ビジネスの中心的な機能を担います。2法人経営では、収益を生み出す本業の多くを、この株式会社が受け持ちます。
株式会社の強みは、その自由度にあります。利益をどう使うか、会社をどう成長させるか、いつ売却するかといった判断を、株主の意思で柔軟に決められます。金融機関からの資金調達もしやすく、事業を拡大していくエンジンとして優れています。2法人経営においては、この機動力を活かして本業を回し、利益を生み出す役割を株式会社に託すのが基本です。攻めの経営を担うのが株式会社だと考えると分かりやすいでしょう。
一般社団法人が担う役割
一般社団法人は、蓄積し、承継する器です。持分がなく、利益を分配しないという性質は、裏を返せば、資産を個人の相続財産から切り離して蓄えられるということです。非営利型として運営すれば、会費や寄付には課税されず、収益事業以外の部分で税負担を抑えられます。2法人経営では、資産の蓄積や、承継の受け皿、公益的・非分配的な活動を、この一般社団法人が受け持ちます。
一般社団法人の強みは、その安定性と継続性にあります。持分がないため、株式のように相続で分散したり、評価額が膨らんで相続税の負担を招いたりすることがありません。特定の個人に所有されない法人として、世代を超えて活動や資産を引き継いでいけます。この性質は、株式会社にはない大きな価値であり、2法人経営では、長く守り継ぎたい機能をこの器に託します。
2つの器の特徴を整理する
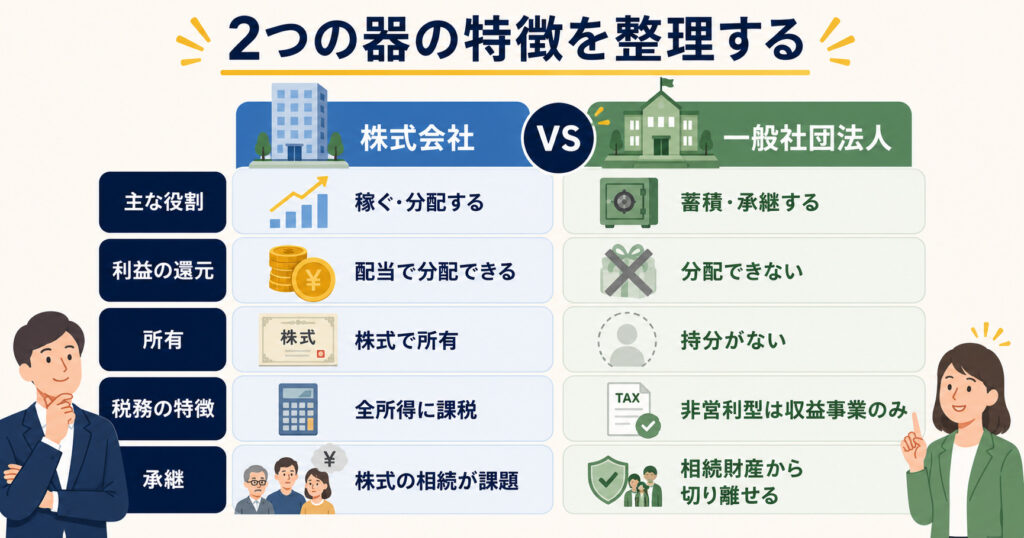
株式会社と一般社団法人の特徴を対比すると、それぞれの役割が明確になります。次の表は、両者の性格の違いを整理したものです。この違いを理解することが、役割分担を考える出発点になります。
| 観点 | 株式会社 | 一般社団法人 |
|---|---|---|
| 主な役割 | 稼ぐ・分配する | 蓄積・承継する |
| 利益の還元 | 配当で分配できる | 分配できない |
| 所有 | 株式で所有 | 持分がない |
| 税務の特徴 | 全所得に課税 | 非営利型は収益事業のみ |
| 承継 | 株式の相続が課題 | 相続財産から切り離せる |
組み合わせの基本的な型
本業は株式会社、特定機能を一般社団法人に
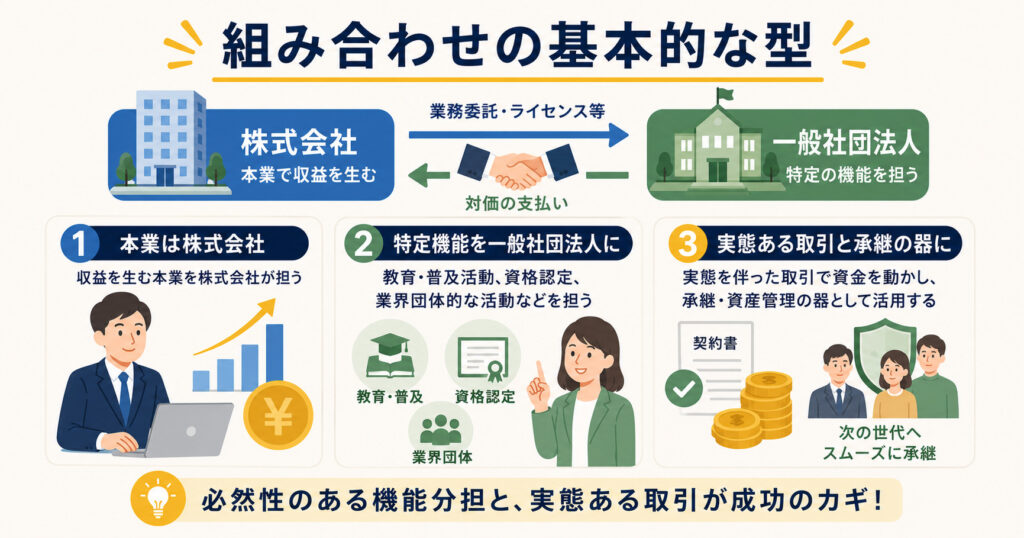
最も基本的な型は、収益を生む本業を株式会社が担い、特定の事業や機能を一般社団法人に切り出す形です。たとえば、教育・普及活動、資格認定、業界団体的な活動など、非分配的・公益的な性格を持つ機能を一般社団法人に担わせます。それぞれの法人が、性格に合った役割を果たします。この型は、多くの2法人経営の出発点となる基本形です。
大切なのは、切り出す機能に必然性があることです。「税負担を軽くしたいから、とりあえず一般社団法人にお金を移す」という発想では、実態が伴わず、後で問題になります。そうではなく、「この活動は非分配的・公益的な性格を持つから、一般社団法人で担うのが自然だ」という形で、機能の性質に合わせて器を選ぶ。この必然性があれば、法人間の関係も取引も自然なものになり、税務上も説明しやすくなります。器の使い分けは、節税の技術である前に、事業の設計の問題なのです。
実態を伴った取引で資金を動かす
2法人の間でお金を動かす場合は、実態を伴った合理的な取引であることが絶対条件です。株式会社から一般社団法人へ、業務委託やライセンスなどの形で対価を支払う際は、実際にその業務や役務が提供されている必要があります。実態のない取引は、税務調査で否認されるおそれがあります。取引の実在性と金額の妥当性を、契約書などで示せるようにしておくことが欠かせません。
この点は、2法人経営の成否を分ける最も重要なポイントです。税務当局は、法人間の取引に特に注意を払います。身内どうしの取引は、第三者との取引以上に、その合理性を厳しく問われます。実際に業務が行われ、その対価として妥当な金額が支払われているか。契約書があり、成果物があり、業務の記録が残っているか。こうした裏づけがあって初めて、法人間の資金の流れは正当なものとして認められます。形だけ取引を作るのではなく、実態が先にあって取引が生じるという自然な順序を守ることが、何よりも大切です。
承継・資産管理の器として活かす
一般社団法人は、承継や資産管理の器としても機能します。持分がないため、後継者へ株式を渡すという形の承継とは異なる設計ができます。資産を法人に集約し、その運営を後継者に委ねることで、財産そのものではなく「働く仕組み」を引き継がせるという承継の形も描けます。
株式会社の株式を後継者に渡す承継では、株式の評価額が高くなると相続税の負担が重くのしかかります。また、株式が複数の相続人に分散すると、経営の主導権が不安定になることもあります。一般社団法人を組み合わせれば、こうした課題を和らげる設計が可能になります。財産を個人が所有して相続させるのではなく、法人という器に持たせ、その器を通じて次の世代が事業や資産に関わっていく。この発想は、規模の大きな事業や、代々続けたい事業の承継において、大きな意味を持ちます。ただし、承継目的での活用には制度上の細かな注意点もあるため、専門家と設計をよく詰めることが前提になります。
2法人経営のメリット
株式会社と一般社団法人を組み合わせることで、次のようなメリットが期待できます。いずれも、一つの法人では実現しにくいものです。ただし、これらは適切な設計と実態があってこそ得られるものである点は、あらかじめ押さえておいてください。順に見ていきましょう。
| メリット | 内容 |
|---|---|
| 税負担の最適化 | 機能ごとに適した課税の仕組みを活用 |
| リスクの分散 | 事業と資産を別法人に分けて守る |
| 承継の設計 | 相続財産から切り離した承継が可能 |
| 社会的信用 | 非営利的な活動で信用を高める |
2法人経営を成功させる注意点
実態を伴わせる
2法人経営の最大の落とし穴は、実態の伴わない形だけの仕組みにしてしまうことです。節税だけを狙って、活動の実態がないまま資金を動かすと、税務調査で否認されるリスクが高まります。それぞれの法人が担う事業や活動に、しっかりとした実態を持たせることが、成功の絶対条件です。
実態を伴わせるとは、それぞれの法人に、その法人でしか担えない役割を持たせるということです。一般社団法人には、非分配的・公益的な活動を実際に行わせる。株式会社には、本業を通じて利益を生み出させる。両者の間の取引は、その活動の必要から自然に生じるものにする。この順序を守れば、2法人経営は健全なものになります。逆に、器を先に作り、後から中身を探すような進め方は、実態の乏しい危うい構造を生みます。設計の出発点は、常に「何をするのか」という事業の中身に置くべきです。
区分経理と適正な取引を徹底する
2つの法人を運営する以上、それぞれの経理を明確に分け、法人間の取引を適正に行う必要があります。費用の按分、取引価格の妥当性、契約書の整備など、第三者に説明できる状態を保つことが欠かせません。この徹底が、税務リスクを抑える土台になります。
2法人経営では、どうしても法人の間でお金や役務のやり取りが生じます。そのやり取りが不透明だと、税務調査で真っ先に問われます。それぞれの法人の帳簿を混同せず、取引ごとに契約書や請求書を整え、金額の根拠を説明できるようにしておく。こうした地道な経理の徹底が、2法人経営を支える屋台骨です。手間はかかりますが、この手間を惜しむと、せっかくの設計が否認によって崩れかねません。適正な経理は、2法人経営の保険のようなものだと考えておくとよいでしょう。
運営コストと手間を見込む
法人が2つになれば、決算や申告、登記、専門家への報酬といったコストも2つ分かかります。2法人経営のメリットが、この追加コストを上回るかを見極めることが大切です。規模が一定以上あり、税負担や承継の課題が大きい場合ほど、2法人経営の効果は大きくなります。また、二つの法人を管理する手間そのものも、見えないコストとして意識しておく必要があります。
逆に言えば、規模が小さいうちや、課題がまだ大きくない段階では、2法人経営はコスト倒れになることもあります。メリットとコストのバランスは、事業の規模や段階によって変わります。「他社がやっているから」ではなく、自社の状況に照らして、いま2法人経営が必要な段階かどうかを見極めることが大切です。この見極めこそ、専門家に相談する価値が最も高い部分だといえます。
よくある質問
- 2法人経営は、どのくらいの規模から検討すべきですか。
-
明確な基準があるわけではありませんが、利益の蓄積が進み、税負担や承継が具体的な課題になってきた段階が一つの目安です。規模が小さいうちは、法人が一つのほうが管理もシンプルです。自社の課題の大きさと、2法人化のコストを見比べて判断することをおすすめします。
- 節税のためだけに2法人にするのは危険ですか。
-
節税だけを目的にして、実態の伴わない資金移動を行うと、税務調査で否認されるリスクが高まります。それぞれの法人に事業や活動の実態を伴わせ、法人間の取引を適正に行うことが絶対条件です。実態のある設計であれば、その結果として税負担が最適化される形になります。
- 一般社団法人はどんな機能を担わせるとよいですか。
-
非分配的・公益的な性格を持つ機能が適しています。教育や普及活動、資格認定、業界団体的な活動、資産の蓄積や承継の受け皿などが代表例です。株式会社では扱いにくい、長く守り継ぎたい機能を託すのが基本的な考え方です。
まとめ
2法人経営は、株式会社と一般社団法人という性格の異なる器を組み合わせ、それぞれの得意分野を活かす戦略です。稼いで分配する機能は株式会社に、蓄積・承継・非分配的な機能は一般社団法人に。この役割分担によって、税負担の最適化、リスクの分散、承継の設計といった、一つの法人では両立できない目的を同時に追求できます。一つの器の限界を、二つの器の連携で超えるという発想です。
ただし、その効果を得るには、それぞれの法人に実態を伴わせ、法人間の取引を適正に行うことが絶対条件です。実態のない形だけの仕組みは、かえって税務リスクを招きます。2法人経営は、規模が大きくなった社長にとって強力な選択肢ですが、その設計には専門的な判断が欠かせません。自社に合った2法人経営の設計を検討する際は、税務・法務の両面に精通した専門家に相談することをおすすめします。
2法人経営は、単なる節税テクニックではなく、事業をどう育て、どう守り、どう次の世代へ渡していくかという、経営の全体設計に関わるテーマです。だからこそ、目先の税負担だけでなく、事業の将来像を見据えて組み立てることが大切です。正しく設計された2法人経営は、税負担の最適化、資産の保全、円滑な承継、そして社会的信用という、複数の果実を同時にもたらします。自社にとって最適な形は一つとして同じではありません。だからこそ、経験のある専門家とともに、自社だけの設計図を描いていくことをおすすめします。