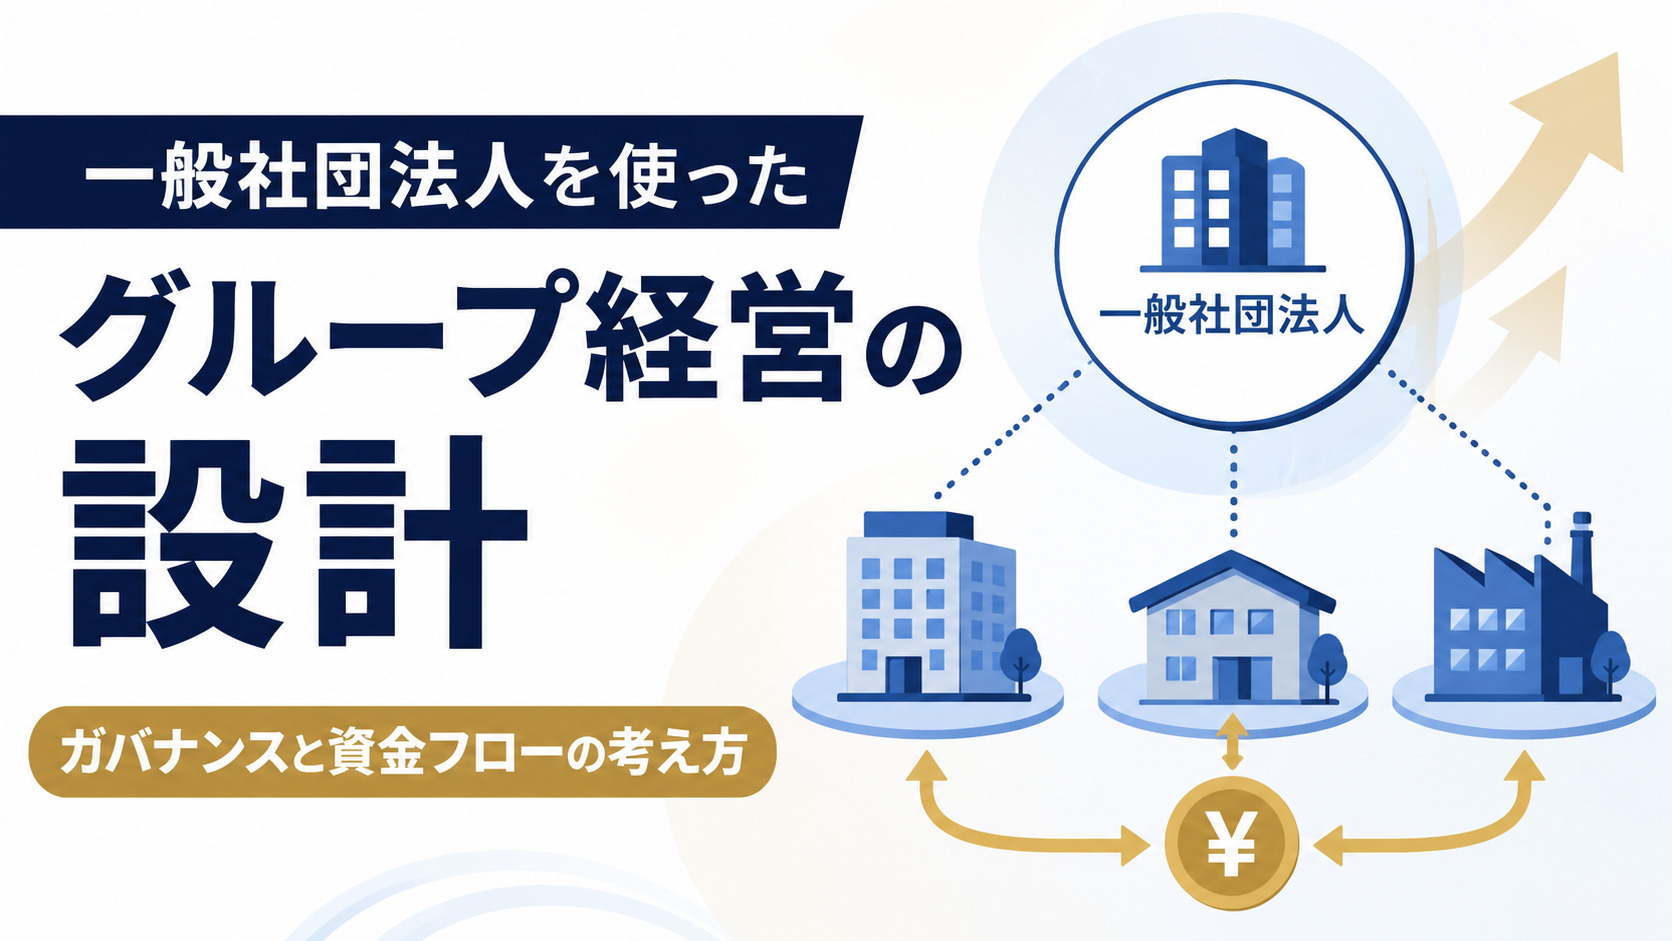
複数の法人を束ねてグループとして経営する。この段階に進んだ社長にとって、一般社団法人は、グループの設計に独特の強みをもたらす存在です。持分がなく、株式による支配に依存しないという性質が、グループのガバナンスや資金フローの設計に新しい選択肢を開きます。
グループ経営の成否を分けるのは、大きく二つの設計です。一つは、誰がグループの意思決定を握るのかというガバナンスの設計。もう一つは、法人の間でお金をどう動かすのかという資金フローの設計です。この二つを、一般社団法人の特性を踏まえて組み立てることが、安定したグループ経営の鍵になります。逆に、この二つがあいまいなままでは、法人を増やしても混乱を招くだけです。
本記事では、一般社団法人を使ったグループ経営について、ガバナンスと資金フローという二つの軸から設計の考え方を整理します。多法人化を検討し、グループとしての最適な構造を模索している社長に向けた内容です。
グループ経営は、単に法人を増やすことではありません。それぞれの法人に役割を与え、全体として一つの意思のもとに動かす、いわば組織のアーキテクチャを設計する作業です。設計図が曖昧なままただ法人を増やせば、管理は煩雑になり、税務上の危うさも増します。逆に、明確な設計思想のもとで組み立てれば、グループは一つの法人では持ち得ない強さを発揮します。その設計の中核をなすのが、ガバナンスと資金フローの二つなのです。
一般社団法人を使ったグループ経営とは
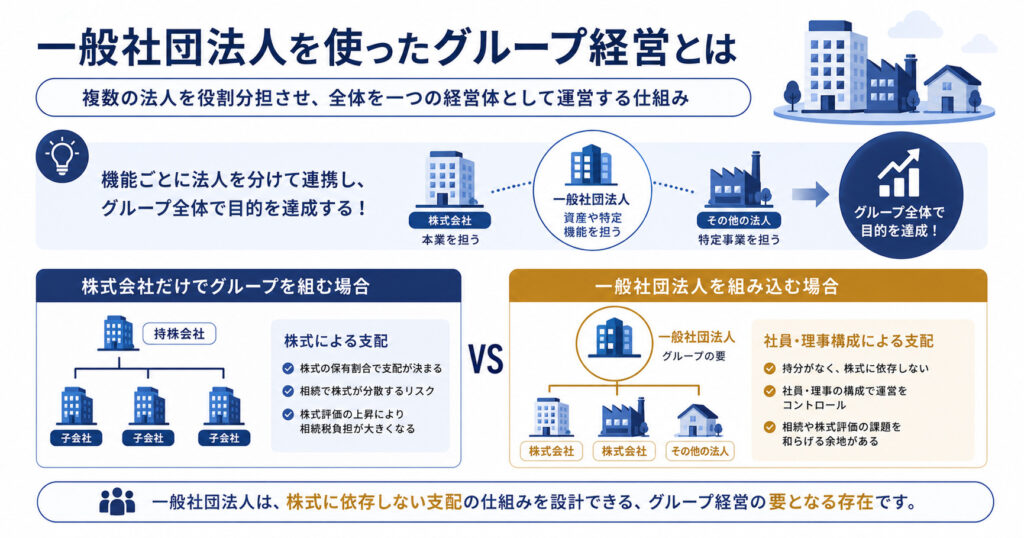
グループ経営とは、複数の法人を役割分担させながら、全体として一つの経営体として運営することを指します。本業を担う株式会社、資産や特定機能を担う一般社団法人など、性格の異なる法人を組み合わせて、グループ全体で目的を達成します。一つの大きな会社ですべてを抱えるのではなく、機能ごとに法人を分けて連携させるという発想です。
一般社団法人がグループ経営で注目されるのは、持分がなく、株式による支配という発想から自由であるという点です。株式会社は株式の保有割合で支配が決まりますが、一般社団法人は社員や理事の構成によって運営がコントロールされます。この違いが、グループの要としての独特の役割を可能にします。
株式会社だけでグループを組む場合、支配は株式の保有を通じて行われます。持株会社が子会社の株式を持ち、その株式を通じてグループ全体を支配するという構造です。この構造は分かりやすい反面、株式が相続で分散したり、株式の評価額が膨らんで相続税の負担を招いたりするという課題を抱えます。一般社団法人をグループに組み込むと、株式に依存しない支配の仕組みを設計でき、こうした課題を和らげる余地が生まれます。ここに、一般社団法人をグループ経営に活かす意義があります。
ガバナンスの設計|誰が意思決定を握るか
支配の源泉は株式ではなく人的構成
株式会社では、株式を多く持つ者が支配します。これに対して一般社団法人では、社員総会の議決権と理事の構成が、運営の主導権を左右します。株式のように持分で支配するのではなく、誰が社員となり、誰が理事となるかによって、法人の意思決定が決まります。ここが、株式会社との根本的な違いです。
この性質は、グループのガバナンスを設計するうえで大きな意味を持ちます。株式の保有に頼らずに、人的な構成を通じてグループの要となる法人をコントロールできるためです。ただし、非営利型では理事の親族割合に制限があるなど、コントロールの設計には制約もあります。この制約を踏まえたうえで、安定した意思決定の仕組みを組むことが求められます。
具体的には、誰を社員に迎え、誰を理事とするかが、コントロールの設計の中心になります。社員は社員総会での議決権を持ち、理事は業務執行を担います。この人的構成をどう組むかによって、グループの意思決定が誰の手にあるかが決まります。株式のように「何割持っているか」で機械的に決まるのではなく、人と役割の配置によって支配が形づくられる。この点が、株式会社中心のグループとは異なる、一般社団法人を軸にしたグループの特徴です。だからこそ、人選と役割設計には、慎重な検討が求められます。
第三者を関与させる設計
非営利型の要件を満たすには、第三者の理事を関与させる必要があります。この第三者を、単なる員数合わせではなく、グループのガバナンスに資する存在として位置づけることが大切です。信頼できる専門家などを迎えれば、要件を満たしながら、適正な運営のチェック機能も果たしてもらえます。一石二鳥の人選が理想です。
第三者理事の存在は、一見すると支配を弱める要素に見えるかもしれません。しかし、見方を変えれば、外部の目が入ることで運営の適正さが担保され、グループ全体の信頼性が高まるという利点があります。誰を第三者として迎えるかは、要件充足という形式的な問題であると同時に、グループのガバナンスの質を左右する実質的な問題でもあります。事業の趣旨を理解し、適切な助言をしてくれる人を選ぶことが、健全なグループ経営につながります。
資金フローの設計|お金をどう動かすか
法人間の取引は実態が絶対条件
グループ内で法人の間にお金を動かす場合、その取引が実態を伴った合理的なものであることが絶対条件です。業務委託、ライセンス、賃貸借など、どのような形であれ、実際に役務や資産の提供があり、その対価として妥当な金額が支払われている必要があります。実態のない資金移動は、税務調査で否認されるおそれがあります。
資金フローの設計とは、突き詰めれば「なぜこの法人からこの法人へお金が動くのか」を説明できるようにすることです。実際の役務提供があるから業務委託費が動く、資産を貸しているから賃料が動く、という具合に、資金の流れには常に実態という理由が伴っていなければなりません。この理由が説明できない資金移動は、たとえ契約書があっても、実態のない取引と見なされかねません。資金フローは、実態という背骨があって初めて成り立つものだと理解しておきましょう。
グループ経営では、法人間の取引が増える分、税務当局の関心も高まります。身内どうしの取引だからこそ、第三者との取引と同じ基準で、合理性を説明できるようにしておくことが欠かせません。契約書、請求書、業務の記録など、取引の裏づけを整えておくことが、資金フロー設計の土台になります。
特に注意したいのが、取引価格の妥当性です。グループ内の取引では、価格を自由に決められるように見えますが、実際には世間相場からかけ離れた価格をつけると、所得を意図的に移転していると見なされかねません。役務や資産の内容に見合った、合理的な価格を設定することが求められます。高すぎても安すぎても問題になり得るという意識を持ち、価格の根拠を説明できるようにしておくことが大切です。グループ内取引だからといって、価格設定を軽く考えてはいけません。
集約と蓄積の設計
グループ経営では、どの法人に資金を集約し、どの法人で蓄積するかという設計が重要です。一般社団法人は、持分がなく相続財産から切り離せる性質から、資産を蓄積する器として適しています。本業で生んだ利益を、実態のある取引を通じて一般社団法人に集約し、そこで蓄積・運用するという設計が考えられます。稼ぐ場所と貯める場所を分けるという発想です。
ただし、この設計も実態が伴っていなければ成り立ちません。資金を集約する先の一般社団法人が、実際に何らかの事業や活動を担い、その対価として資金を受け取っているという構造が必要です。単に税負担の軽い法人にお金を寄せるだけの設計は、否認のリスクをはらみます。集約と蓄積は、実態という土台の上に組み立てるものです。
蓄積した資産をどう活かすかも、設計の一部です。一般社団法人に蓄積した資産は、その法人の目的に沿った活動や、不動産をはじめとする資産運用などに充てることができます。ただし、蓄積した財産を個人へ還元することはできないという性質は変わりません。この点を理解したうえで、グループ全体として資産をどう配置し、どう活かすかを考えることが、資金フロー設計の総仕上げになります。
二つの設計軸の整理
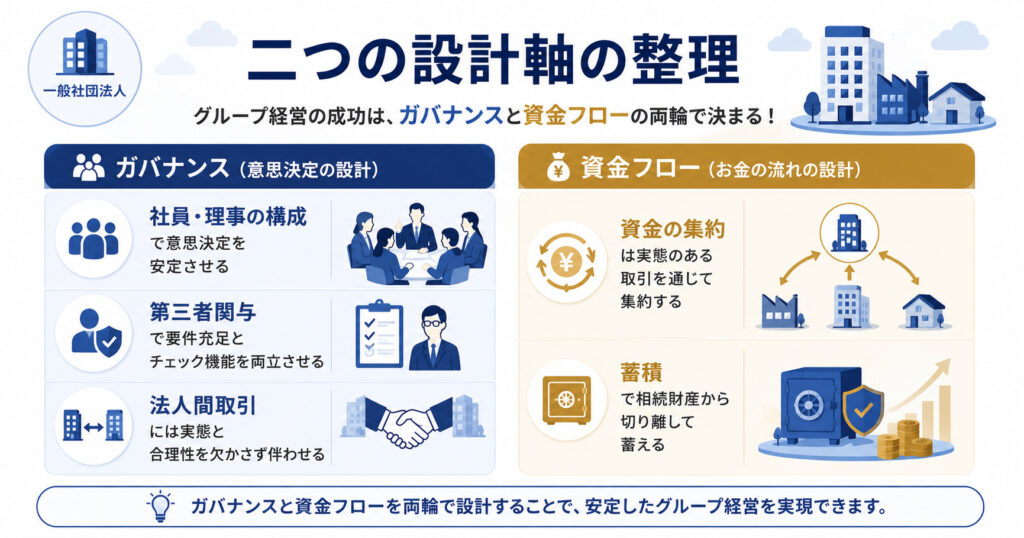
グループ経営の二つの設計軸を、ポイントの観点で整理します。ガバナンスと資金フローの両輪を、それぞれ確認してみてください。
| 設計軸 | 押さえるべきポイント |
|---|---|
| ガバナンス | 社員・理事の構成で意思決定を安定させる |
| 第三者関与 | 要件充足とチェック機能を両立させる |
| 法人間取引 | 実態と合理性を欠かさず伴わせる |
| 資金の集約 | 実態のある取引を通じて集約する |
| 蓄積 | 相続財産から切り離して蓄える |
一般社団法人を使ったグループ経営のメリット
一般社団法人を組み込んだグループ経営には、次のようなメリットがあります。株式会社だけのグループでは得にくい効果です。中でも、株式に依存しない支配の安定は、一般社団法人ならではの強みです。順に見ていきましょう。
| メリット | 内容 |
|---|---|
| 支配の安定 | 株式に依存しない安定した意思決定 |
| 承継の設計 | 持分がなく相続の課題を和らげる |
| 税負担の最適化 | 機能ごとに適した課税を活用 |
| リスクの分散 | 事業と資産を別法人に分けて守る |
グループ経営を成功させる注意点
複雑にしすぎない
グループ経営は、法人を増やすほど複雑になり、管理の手間もコストも膨らみます。目的に対して法人の数が多すぎると、かえって運営が非効率になります。それぞれの法人に明確な役割と実態があることを前提に、必要最小限の構造にとどめることが大切です。
複雑な構造は、それ自体がリスクになります。法人が増えれば、それだけ決算や申告、登記の手間が増え、法人間の取引も複雑になります。管理が行き届かなくなれば、区分経理の不備や取引の説明不足といった綻びが生じやすくなります。また、あまりに入り組んだ構造は、税務当局から「租税回避を目的とした不自然な仕組み」と見られる可能性も高まります。シンプルで、それぞれの法人の役割が誰の目にも明快である構造こそが、健全で強いグループ経営の姿です。凝った設計より、説明できる設計を目指すべきです。
実態と区分経理を徹底する
グループ内の各法人には、それぞれ実態のある事業や活動を持たせ、経理を明確に分けることが欠かせません。法人間の取引を適正に行い、第三者に説明できる状態を保つことが、税務リスクを抑える土台になります。この徹底が、グループ経営の健全性を支えます。
専門家とともに設計する
グループ経営の設計は、税務・法務・ガバナンスが複雑に絡み合う高度なテーマです。自己流で組むと、思わぬ税務リスクやガバナンスの不備を抱えることになりかねません。経験のある専門家とともに、自社に合った構造を設計することが、成功への確実な道です。
特に、一般社団法人を組み込んだグループ設計には、非営利型の要件、法人間取引の妥当性、承継の設計など、専門的な判断を要する論点が数多くあります。これらを一人で判断するのは現実的ではありません。税務・法務の両面に精通し、一般社団法人の活用に経験のある専門家と組むことで、リスクを抑えながら効果的な構造を実現できます。設計の初期段階から専門家を交えて検討することが、遠回りを避ける最も確実な方法です。
よくある質問
- 一般社団法人をグループの頂点に置くとはどういうことですか。
-
株式会社中心のグループでは持株会社が株式で支配しますが、一般社団法人は持分がないため、社員・理事の人的構成を通じてグループの要となる役割を担わせることができます。株式に依存しない支配の仕組みを設計できる点が特徴です。ただし非営利型の要件など制約もあるため、設計は専門家とよく詰める必要があります。
- グループ内の取引価格はどう決めればよいですか。
-
役務や資産の内容に見合った、世間相場に照らして合理的な価格を設定することが基本です。高すぎても安すぎても、所得の移転と見なされるおそれがあります。価格の根拠を説明できるよう、資料を整えておくことが大切です。
- 法人はいくつまで増やしてよいですか。
-
数に決まりはありませんが、多すぎると管理が煩雑になり、コストも増えます。それぞれの法人に明確な役割と実態があることが前提です。目的に対して必要最小限の構造にとどめるのが、健全なグループ経営の基本です。数を誇るのではなく、機能で選ぶという姿勢が大切です。
まとめ
一般社団法人を使ったグループ経営は、ガバナンスと資金フローという二つの設計軸で組み立てます。ガバナンスでは、株式に依存せず、社員・理事の人的構成を通じて意思決定を安定させます。資金フローでは、実態を伴った法人間の取引を通じて、資金を集約し蓄積します。この二つを適切に設計することで、支配の安定、承継の設計、税負担の最適化、リスクの分散といった効果が期待できます。どちらか一方だけでは、グループ経営は成り立ちません。
ただし、そのいずれも、各法人に実態が伴っていることが大前提です。実態のない形だけのグループは、税務リスクを高めるだけでなく、運営を複雑にして非効率を招きます。グループ経営は、規模の大きな事業を次の段階へ進める強力な選択肢ですが、その設計には高度な専門性が求められます。自社に合ったグループ経営の設計を検討する際は、税務・法務の両面に精通した専門家に相談することをおすすめします。
グループ経営の設計に、唯一の正解はありません。事業の内容、規模、家族構成、承継の考え方によって、最適な構造は一社ごとに異なります。だからこそ、他社の事例をそのまま真似るのではなく、自社の実情に合わせて一から組み立てることが大切です。ガバナンスで支配を安定させ、資金フローで資産を適切に配置し、そのすべてに実態を伴わせる。この原則を守りながら、経験のある専門家とともに、自社だけのグループ設計図を描いていくことが、長く続く強い経営基盤をつくる道になります。