一般社団法人は、役割を終えたり、運営を続ける必要がなくなったりしたときに、解散・清算という手続きで法人を閉じます。設立に比べると意識されにくい場面ですが、実は解散・清算にはさまざまなトラブルが潜んでいます。設立時に想定していなかった問題が、閉じる段階で表面化することも珍しくありません。
解散・清算は、法律で定められた手続きを踏む必要があり、社員や債権者の利害にも関わります。手続きの漏れや準備不足があると、余計な時間や費用がかかったり、関係者との間で揉めたりすることになります。閉じる場面ならではの難しさがあるのです。
本記事では、一般社団法人を解散・清算する際に起こりやすいトラブル事例を取り上げ、その原因と防ぎ方を整理します。これから解散を検討している方はもちろん、設立を考えている方も、出口の場面を知っておく材料としてお役立てください。
解散・清算は、いわば法人の「たたみ方」です。設立という「始め方」にばかり関心が向きがちですが、始め方を誤ると、たたむ段階で苦労することになります。逆に、出口の姿をあらかじめ知っておけば、設立の設計も、日々の運営も、より的確に行えます。トラブルの多くは、この出口への無理解から生まれます。どんなつまずきが起こり得るのかを、具体的に見ていきましょう。
解散・清算の基本的な流れ
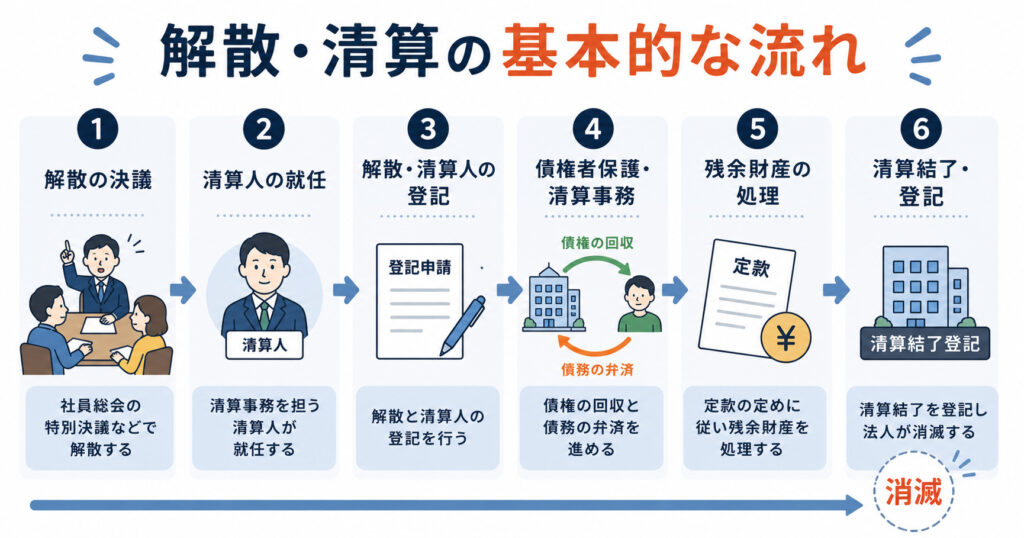
トラブルを理解する前に、解散・清算のおおまかな流れを押さえておきましょう。一般社団法人は、社員総会の決議などによって解散し、その後、清算という手続きを経て法人格が消滅します。設立が一つの手続きで完了するのに対し、解散・清算は複数の段階を踏む必要があります。
解散すると、法人は事業活動をやめ、財産や債務を整理する清算の段階に入ります。清算人が就任し、債権を回収し、債務を弁済し、残った財産を定款に従って処理します。すべての清算事務が終わると清算結了となり、登記を経て法人は完全に消滅します。この一連の流れのなかに、トラブルの芽が潜んでいます。
大まかな流れを整理すると、次のようになります。それぞれの段階で手続きや期間が必要になるため、全体として一定の時間がかかります。設立が短期間で完了するのとは対照的に、閉じるには腰を据えた対応が求められます。
| 段階 | 主な内容 |
|---|---|
| 解散の決議 | 社員総会の特別決議などで解散する |
| 清算人の就任 | 清算事務を担う清算人が就任する |
| 解散・清算人の登記 | 解散と清算人の登記を行う |
| 債権者保護・清算事務 | 債権の回収と債務の弁済を進める |
| 残余財産の処理 | 定款の定めに従い残余財産を処理する |
| 清算結了・登記 | 清算結了を登記し法人が消滅する |
トラブル1|残余財産を個人に戻せずに揉める
最も多いのが、清算後に残った財産を、個人に戻せないことをめぐるトラブルです。一般社団法人には持分がなく、残余財産は定款で定めた帰属先へ渡すことになります。株式会社のように、出資者が残った財産を受け取ることはできません。これは一般社団法人の根本的な性質です。
「解散すれば、法人に貯めた財産が自分の手元に戻ってくる」と誤解していると、実際には戻せないことが判明して揉めることになります。定款で残余財産の帰属先を国や地方公共団体、類似の目的を持つ法人などと定めていれば、その定めに従う必要があります。設立時にこの性質を理解していないと、閉じる段階で大きな戸惑いにつながります。
この問題が根深いのは、多くの場合、設立から時間が経ってから表面化するからです。設立時には「いつか閉じるときのこと」まで考えが及ばず、法人に利益を蓄積していく。そして数年後、事業をたたむ段になって初めて、その蓄積を個人に戻せないという現実に直面します。株式会社であれば、会社を清算すれば残った財産は株主のものになりますが、一般社団法人にはその仕組みがありません。この違いを設立時に理解していれば、法人に何をどれだけ蓄積するかという判断も変わってきます。出口の性質を知らないまま蓄積を続けることが、後の戸惑いの元になるのです。だからこそ、この点は設立を考える段階で最初に押さえておきたいポイントです。
トラブル2|社員総会の決議が集まらない
解散には、原則として社員総会の特別決議が必要です。ところが、社員と連絡が取れない、社員が解散に反対する、といった理由で、必要な決議が得られないことがあります。決議が得られなければ、解散そのものが前に進みません。
特に、設立時に頭数合わせで名義だけ借りた社員がいる場合、その社員と連絡が取れず、決議に必要な同意を得られないという事態が起こります。社員の構成を軽く考えて設立すると、解散したくてもできないという状況に陥りかねません。解散の場面で初めて、社員の人選の重要性に気づくケースは少なくありません。
設立から年月が経つと、社員の状況も変わります。連絡先が変わって音信不通になる、関係が疎遠になる、あるいは亡くなってしまうこともあります。名義だけの社員であっても、解散の決議には議決権を持つ社員としての関与が必要です。いざ解散しようとしたときに、その社員の同意が得られなければ、手続きが前に進みません。こうした事態を避けるには、日頃から社員と連絡が取れる関係を保つこと、そして設立時に安易に名義だけの社員を増やさないことが大切です。社員は、法人が続く限り、そして閉じるときにも関わる存在だと意識しておく必要があります。
トラブル3|清算手続きや税務申告の漏れ
清算の段階では、債権者に対する保護手続きや、税務申告など、いくつもの手続きが必要になります。これらを漏らすと、清算が適切に完了せず、後々の問題につながります。清算は、見た目以上に手間のかかる工程です。
特に見落とされやすいのが、解散・清算に伴う税務申告と、債権者への対応です。解散した事業年度や清算中の各事業年度についても申告が必要であり、これを怠ると加算税などの負担が生じることがあります。債権者保護の手続きを踏まないと、清算そのものの適正さが問われかねません。手続きの全体像を把握し、漏れなく進めることが求められます。
解散したからといって、税務上の義務がすぐになくなるわけではありません。清算が続いている間も、事業年度ごとに申告が必要です。「もう事業をやめたのだから申告は不要」と思い込んで放置すると、後から申告漏れを指摘され、加算税や延滞税が加わることになります。また、債権者保護手続きでは、解散した旨を官報に公告し、判明している債権者には個別に知らせるのが原則です。この手続きを省くと、債権者との間でトラブルが生じたり、清算が適正に行われていないと判断されたりするおそれがあります。清算は、財産を分ければ終わりというものではなく、法律で定められた手順を一つずつ踏む必要があるのです。
トラブル4|放置による「みなし解散」と過料
運営をやめたまま、正式な解散手続きをせずに法人を放置してしまうケースもあります。長期間、登記が行われないまま放置された法人は、法律に基づいて「みなし解散」として扱われることがあります。実際に活動していなくても、法人格は登記上残り続けるため、こうした問題が生じます。
また、役員の任期満了に伴う変更登記などを怠ったまま放置すると、過料が科される可能性もあります。「使わなくなったから放っておけばよい」という考えは、思わぬ負担を招きます。運営をやめるなら、放置ではなく、正式な解散・清算の手続きを踏むことが大切です。
放置がやっかいなのは、何もしていないつもりでも、時間の経過とともに問題が積み上がっていく点です。役員の任期は定期的にめぐってきますが、変更登記をしないまま放置すれば、登記懈怠として過料の対象になり得ます。さらに長期間放置すれば、みなし解散として扱われることもあります。みなし解散になっても、その後の清算手続きが自動的に済むわけではなく、結局は手続きが必要になります。使わない法人を放置することは、問題を先送りにするだけで、解決にはなりません。むしろ、時間が経つほど対応が複雑になることもあります。閉じると決めたら、早めに正式な手続きに着手するのが賢明です。
トラブル事例の整理
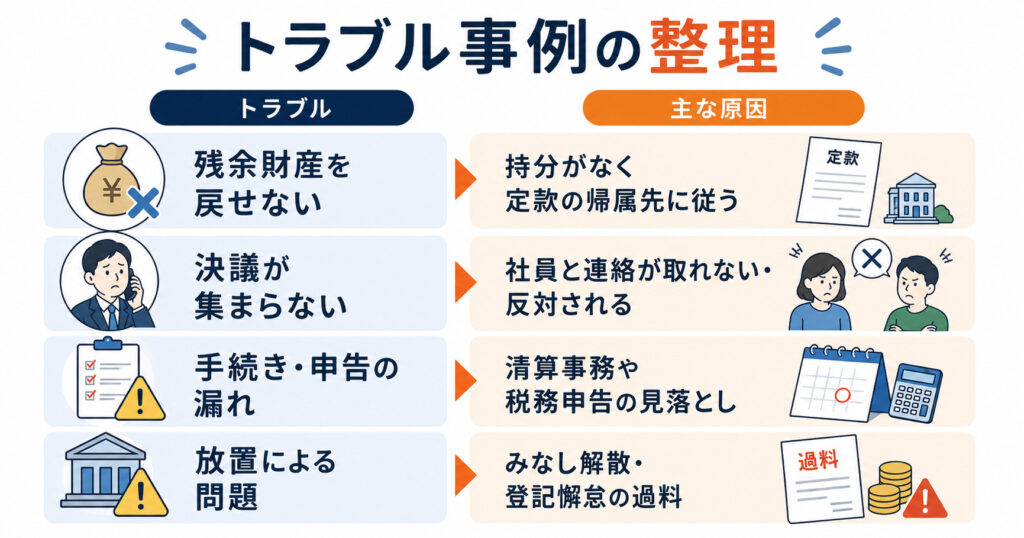
ここまでのトラブル事例を、原因と防ぎ方の観点で整理します。自法人や、これから作る法人に当てはまりそうな点がないか確認してみてください。
| トラブル | 主な原因 |
|---|---|
| 残余財産を戻せない | 持分がなく定款の帰属先に従う |
| 決議が集まらない | 社員と連絡が取れない・反対される |
| 手続き・申告の漏れ | 清算事務や税務申告の見落とし |
| 放置による問題 | みなし解散・登記懈怠の過料 |
トラブルを防ぐための備え
設立時に出口まで見据える
解散・清算のトラブルの多くは、設立時に出口を考えていなかったことに起因します。残余財産が個人に戻せないこと、社員の同意が解散に必要なことなどを、設立の段階から理解しておけば、閉じる場面での戸惑いを減らせます。器を作るときから、いつか閉じる日のことまで見据えておくことが大切です。
出口を見据えるとは、悲観的に考えるということではありません。むしろ、法人をどう活かし、どう役割を終えるかという長期的な視点を持つということです。この法人は将来どうなるのか、財産をどう扱うのか、誰が最後まで関わるのか。こうした問いを設立時に一度考えておくだけで、その後の運営の判断がぶれにくくなります。出口の姿が見えていれば、日々の蓄積や人選も、その先を見据えたものになります。始まりと終わりをセットで考えることが、円滑な法人運営の土台になるのです。
社員・役員との関係を保つ
解散には社員総会の決議が必要です。日頃から社員や役員と適切な関係を保ち、連絡が取れる状態を維持しておくことが、いざというときの手続きを円滑にします。名義だけの社員を安易に増やさないことも、将来のトラブルを避けるうえで重要です。
社員名簿を最新の状態に保っておくことも、地味ですが有効な備えです。社員の連絡先が変わったら更新し、退会や交代があれば反映しておく。この積み重ねがあれば、解散を決めたときに、誰にどう連絡すればよいかで迷うことがありません。逆に、名簿が古いまま放置されていると、いざというときに社員の所在が分からず、手続きが滞ります。日頃の名簿管理が、出口の場面で効いてくるのです。
専門家の支援を受ける
解散・清算は、手続きが多く、税務も関わる複雑な場面です。清算人の選任や登記、債権者への対応、税務申告などを漏れなく進めるには、司法書士や税理士といった専門家の支援を受けるのが確実です。トラブルを避け、スムーズに法人を閉じるために、早めに相談することをおすすめします。
設立の登記は自分で行えても、解散・清算まで自力で対応するのは負担が大きいものです。手続きの種類が多く、それぞれに期限や順序があり、税務も絡みます。一つでも漏れると、清算が完了しなかったり、後から問題が生じたりします。専門家に任せれば、全体の段取りを組んでもらえるうえ、抜け漏れのリスクも減らせます。費用はかかりますが、トラブルで余計な時間と労力を費やすことを思えば、結果的に安く済むことも多いものです。閉じるという最後の場面こそ、専門家の力を借りて確実に進めたいところです。設立から解散まで一貫して相談できる相手がいれば、なお安心です。
よくある質問
- 解散すれば、法人に残ったお金は自分に戻ってきますか。
-
一般社団法人には持分がないため、残った財産を出資者や代表者が受け取ることはできません。残余財産は、定款で定めた帰属先へ渡すことになります。国や地方公共団体、類似の目的を持つ法人などが帰属先となるのが一般的です。この点は設立時から理解しておくことが大切です。想定と違ったという声が最も多いのが、この残余財産の扱いです。
- 使わなくなった法人は放置してもよいですか。
-
放置は避けるべきです。登記を長期間行わないままにすると、みなし解散として扱われたり、登記懈怠で過料が科されたりする可能性があります。運営をやめるなら、正式な解散・清算の手続きを踏むことをおすすめします。放置しても問題が消えるわけではなく、むしろ増えていく点に注意が必要です。
- 解散・清算にはどのくらい時間がかかりますか。
-
解散の決議から清算結了まで、債権者保護の手続きなどに一定の期間が必要となるため、相応の時間がかかります。清算事務の内容や財産・債務の状況によっても変わります。余裕を持ったスケジュールで、専門家と進めるのが確実です。急いで終わらせようとして手続きを省くと、かえって問題を招くため注意が必要です。
まとめ
一般社団法人の解散・清算では、残余財産を個人に戻せずに揉める、社員総会の決議が集まらない、清算手続きや税務申告を漏らす、放置してみなし解散や過料を招くといったトラブルが起こりやすいものです。いずれも、制度の性質や手続きの重さを理解していないことから生じます。共通しているのは、設立時に出口を見据えていなかったという点です。
これらのトラブルを防ぐには、設立時から出口を見据えること、社員・役員との関係を保つこと、専門家の支援を受けることが有効です。解散・清算は、設立と同じく、法人にとって重要な節目です。準備を整えて臨めば、余計なトラブルを避けて、円滑に法人を閉じることができます。解散を検討する際や、将来に備えて出口を確認しておきたい場合は、専門家に相談することをおすすめします。
法人を閉じるという場面は、多くの経営者にとって一度きり、あるいは経験の少ない出来事です。だからこそ、何が起こり得るのかを知らないまま臨むと、思わぬところでつまずきます。今回紹介したトラブルは、いずれも事前の理解と準備で避けられるものばかりです。設立を考える段階でも、すでに運営している段階でも、出口の姿を一度確認しておくことには意味があります。始めることと同じくらい、きれいに終えることも、法人経営の大切な一部なのです。