一般社団法人は、非営利型なら課税範囲が限定されるなど、株式会社とは異なる税務のルールが適用されます。この独自のルールがあるからこそ、税務調査では株式会社とは違った視点で確認が行われます。「非営利型だから税務調査とは無縁」と考えていると、いざ調査が入ったときに慌てることになります。
一般社団法人の税務調査では、収益事業の区分や非営利型の要件、区分経理の妥当性など、この法人形態ならではの論点が重点的に見られます。指摘を受ければ、追徴課税や非営利型の否認といった重い結果につながることもあります。事業を長く続けている社長ほど、この点への備えが問われます。
本記事では、一般社団法人の税務調査で指摘されやすいポイントを整理し、日頃からどう備えておけばよいかを解説します。すでに設立・運営している社長が、自法人の弱点を点検する材料としてお役立てください。
税務調査と聞くと身構えてしまいますが、指摘されやすいポイントはある程度決まっています。どこが見られるのかを知り、そこを日頃から整えておけば、調査は過度に恐れる必要のないものになります。逆に、勘所を知らないまま運営を続けると、思わぬところで指摘を受けることになりかねません。まずは、一般社団法人ならではの確認の視点を押さえておきましょう。
一般社団法人にも税務調査は入る
税務調査は、株式会社だけでなく一般社団法人にも入ります。収益事業を行っていれば法人税の申告義務があり、その申告内容が適正かどうかが確認の対象になります。非営利型であっても、収益事業からの所得には課税されるため、調査の対象外ということはありません。
むしろ、節税の手段として一般社団法人を活用する事例が広く知られるようになったこともあり、税務当局はこの法人形態の運営実態に関心を持っています。制度の趣旨から外れた使い方をしていないか、要件を形式的に整えているだけで実態が伴っていないかといった点が、確認の視点になります。まじめに運営している法人にとっては恐れる必要のないものですが、勘所を知っておくに越したことはありません。
特に注目されやすいのが、非営利型として申告している法人が、本当に要件を満たしているか、収益事業を正しく区分しているかという点です。制度が複雑な分、処理の誤りや認識のずれが生じやすく、そこが調査の焦点になります。
ポイント1|収益事業の区分が正しいか
最も重点的に見られるのが、収益事業の区分です。法律で定められた34業種の収益事業に該当する活動を行っているのに、非収益事業として処理して課税を免れていないかが確認されます。ここは一般社団法人の税務調査における最大の関門と言えます。
たとえば、実質的には物品販売や請負、サービス提供にあたる活動を、会費や事業外の収入として扱っていると、収益事業の申告漏れを指摘されるおそれがあります。自法人の活動が収益事業に該当するかどうかは、名目ではなく実態で判断されます。区分の考え方を正しく理解し、実態に即して処理しているかを日頃から確認しておくことが重要です。
ここで問題になりやすいのが、「非営利だから課税されない」という思い込みです。非営利型であっても、収益事業に該当する活動から得た所得には課税されます。会費という名目で受け取っていても、その対価として具体的なサービスを提供しているなら、実質は収益事業の収入と評価されることがあります。税務調査では、こうした名目と実態のずれが丁寧に確認されます。自法人の収入の一つひとつについて、その性質を実態に照らして説明できるかどうかが問われます。
ポイント2|非営利型の要件を満たし続けているか
非営利型として申告している場合、要件を継続的に満たしているかどうかが厳しく確認されます。特に、理事のうち親族などの関係者が理事総数の3分の1以下という要件や、剰余金を分配していないという要件は、実態に照らして見られます。ここは税負担を大きく左右する分かれ目です。
役員構成が変わって親族割合の要件を外れていた、実質的に特定の個人へ利益を分配していたと見なされる支出があった、といったケースでは、非営利型が否認されるリスクがあります。否認されると、その事業年度から全所得が課税対象になり得るため、影響は小さくありません。要件を維持できているかを、決算のたびに点検する習慣が欠かせません。
見落としやすいのが、設立時には要件を満たしていても、運営を続けるうちに知らないうちに要件を外れているケースです。理事の交代や増員で親族の割合が変わる、法人の資金を実質的に個人的な用途に使っているといった状況は、本人に自覚がないまま進行することがあります。税務調査では、こうした実態が過去にさかのぼって確認されます。定款上の建前だけでなく、実際の運営が要件に沿っているかを、継続的に見直すことが求められます。
ポイント3|区分経理が適切に行われているか
収益事業と非収益事業の両方を行っている場合、それぞれの収入と費用を明確に分けて記録する区分経理が求められます。税務調査では、この区分経理が適切に行われているか、費用の按分基準が合理的かが確認されます。区分があいまいだと、所得計算そのものの信頼性が問われます。
共通してかかる家賃や人件費を、収益事業と非収益事業にどう按分するかは、特に見られやすいポイントです。按分の基準に合理性がなく、収益事業の費用を過大に計上して所得を圧縮していると見なされると、指摘の対象になります。按分基準を合理的に定め、その根拠を記録として残しておくことが、調査への備えになります。
按分の基準には、使用面積、従事時間、人数など複数の考え方があり、どれを採用するかは事業の実態に応じて決めます。大切なのは、その基準に一貫性と合理性があること、そしてなぜその基準を選んだのかを説明できることです。都合よく収益事業側に費用を寄せているように見えると、意図を疑われかねません。恣意的な配分ではなく、客観的な根拠に基づいた按分を、記録とともに残しておくことが、指摘を避ける確実な方法です。
ポイント4|役員報酬・外注費・業務委託費
役員報酬や、関係する法人・個人への外注費・業務委託費も、税務調査で確認されやすい項目です。特に、株式会社と一般社団法人を兼任する社長が、グループ内でお金を動かしている場合、その取引に合理性があるかが問われます。金額の大きい取引ほど、注目度は高くなります。
注意したいのは、実態の伴わない外注費や、不相当に高額な報酬は、所得を不当に圧縮する手段と見なされやすいという点です。業務の実態、金額の妥当性、契約書などの裏づけが確認されます。法人間・個人間の取引は、第三者との取引と同じように、合理的な根拠を持って行うことが求められます。
グループ経営では、株式会社から一般社団法人へ外注費や業務委託費を支払う形で資金を動かすことがあります。この仕組み自体は問題ありませんが、実際に業務が行われているか、その対価が世間相場に照らして妥当かが問われます。書類上は委託していることになっていても、実態が伴っていなければ、費用としては認められません。取引の実在性と金額の妥当性を、契約書や成果物などで示せるようにしておくことが欠かせません。身内どうしの取引だからこそ、第三者に説明できる客観性が求められます。この点をおろそかにすると、まとまった金額の否認につながることもあります。
ポイント5|会費・寄付金の区分
会費や寄付金は、原則として収益事業の対象外ですが、その実態が対価性のあるものであれば、収益事業の収入と見なされることがあります。名目が会費であっても、実質的にサービスの対価であれば、課税対象として扱われる可能性があります。ここでも、名目より実態が重視されます。
たとえば、会費を払うと特定のサービスが受けられるといった仕組みでは、その会費が対価性を持つと判断されることがあります。会費や寄付金の性質を正しく整理し、対価性のある収入を非課税として処理していないかを確認しておくことが大切です。
会費と一口に言っても、その性質はさまざまです。団体の活動を支えるために広く薄く集める会費もあれば、実質的に特定の便益と結びついた会費もあります。前者は対価性が薄く収益事業の対象外とされやすい一方、後者はサービスの対価と見なされる可能性があります。自法人の会費がどちらの性質を持つのかを整理し、規約や案内の記載と実態が一致しているかを確認しておきましょう。名目と実態がずれていると、調査で指摘を受ける原因になります。特に協会型の運営では、会費の性質があいまいになりやすいため注意が必要です。
指摘されやすいポイントの整理
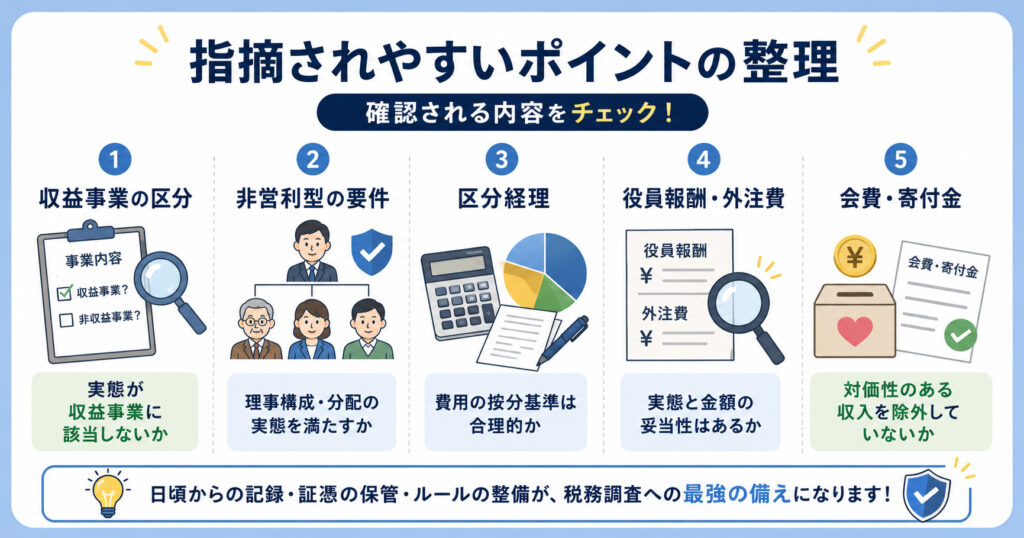
ここまでの指摘ポイントを、確認される内容の観点で整理します。自法人に当てはまるものがないか、点検してみてください。
| 指摘ポイント | 確認される内容 |
|---|---|
| 収益事業の区分 | 実態が収益事業に該当しないか |
| 非営利型の要件 | 理事構成・分配の実態を満たすか |
| 区分経理 | 費用の按分基準は合理的か |
| 役員報酬・外注費 | 実態と金額の妥当性はあるか |
| 会費・寄付金 | 対価性のある収入を除外していないか |
指摘を防ぐための日頃の備え
帳簿と証拠を整える
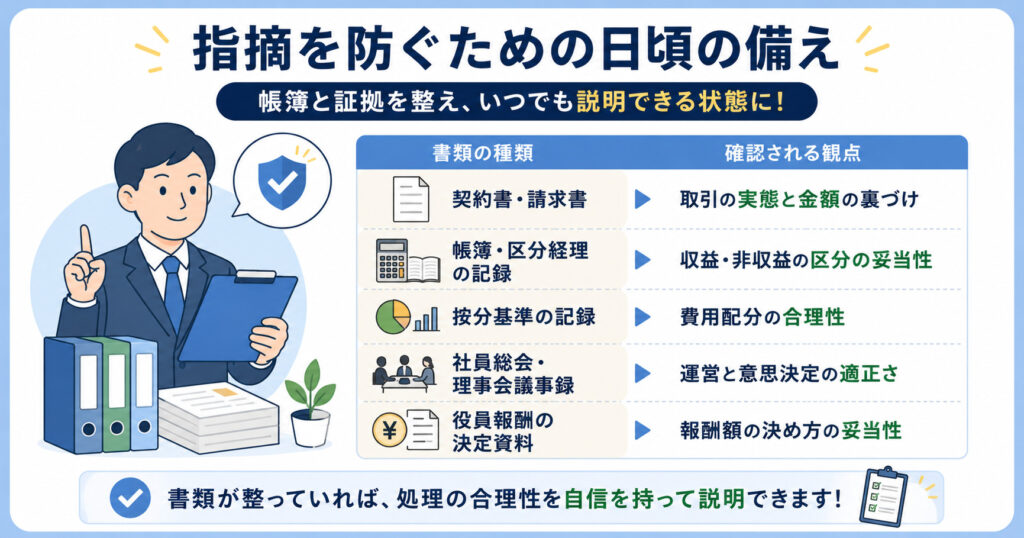
税務調査で最も大切なのは、日頃から帳簿を正確につけ、取引の根拠となる書類を整えておくことです。契約書、請求書、議事録、按分基準の記録などがそろっていれば、処理の合理性を説明できます。書類の不備は、それ自体が指摘の入り口になります。逆に、書類が整っていれば、多少複雑な処理でも自信を持って説明でき、調査官の納得も得やすくなります。
調査でよく確認される書類を、あらかじめ整理しておくと安心です。次の表を、自法人の書類がそろっているかの点検に役立ててください。
| 書類の種類 | 確認される観点 |
|---|---|
| 契約書・請求書 | 取引の実態と金額の裏づけ |
| 帳簿・区分経理の記録 | 収益・非収益の区分の妥当性 |
| 按分基準の記録 | 費用配分の合理性 |
| 社員総会・理事会議事録 | 運営と意思決定の適正さ |
| 役員報酬の決定資料 | 報酬額の決め方の妥当性 |
要件の点検を習慣にする
非営利型の要件を満たし続けているかを、決算のたびに点検する習慣をつけましょう。役員構成の変化や支出の内容が要件に影響していないかを定期的に確認すれば、知らないうちに要件を外れるリスクを減らせます。
点検の際は、定款に書かれた内容と実際の運営が一致しているかを確認するのがコツです。定款では非営利型の要件を満たす定めになっていても、実際の役員構成や資金の使い方がそれに沿っていなければ意味がありません。年に一度、決算のタイミングで、理事の親族割合、剰余金の扱い、支出の内容を一通りチェックリストで見直す。この習慣があるだけで、要件を外れたまま気づかないという事態を大きく防げます。
専門家と連携する
一般社団法人の税務は専門性が高く、判断に迷う場面も多くあります。顧問税理士など専門家と連携し、処理に不安のある点は事前に確認しておくことが、指摘を未然に防ぐことにつながります。調査への対応も、専門家の同席があれば落ち着いて進められます。
特に、一般社団法人の税務に精通した専門家を選ぶことが大切です。株式会社の税務には詳しくても、非営利型の要件や収益事業の区分といった一般社団法人特有の論点に不慣れな場合、思わぬ見落としが生じることがあります。設立や運営を相談する段階から、この分野の経験が豊富な専門家と関係を築いておくと、日々の処理から調査対応まで一貫して安心して任せられます。困ってから探すのではなく、平時から頼れる相手を持っておくことが備えになります。
よくある質問
- 非営利型なら税務調査は入りませんか。
-
非営利型であっても税務調査の対象になります。収益事業からの所得には課税されるうえ、非営利型の要件を満たしているかどうかも確認の対象です。「非営利型だから無縁」という理解は誤りで、むしろ要件充足の観点から丁寧に見られる面があります。
- 非営利型が否認されると、どうなりますか。
-
非営利型が否認されると、その事業年度から全所得が課税対象になり得ます。会費や寄付を含む収入全体が課税されるため、税負担のインパクトは小さくありません。要件を継続的に満たしているかを日頃から点検しておくことが、否認を防ぐうえで重要です。
- 税務調査に備えて、まず何をすべきですか。
-
帳簿と証拠書類を整えること、区分経理を適切に行うこと、非営利型の要件を点検することが基本です。処理に不安がある点は、顧問税理士などの専門家に事前に確認しておくと安心です。日頃の備えが、いざというときの対応を大きく左右します。
まとめ
一般社団法人の税務調査では、収益事業の区分、非営利型の要件の充足、区分経理の妥当性、役員報酬や外注費の合理性、会費・寄付金の区分といった、この法人形態ならではの論点が重点的に確認されます。いずれも、実態と処理が食い違っていると指摘の対象になり、追徴課税や非営利型の否認につながるおそれがあります。共通するのは、名目ではなく実態で判断されるという点です。
これらの指摘を防ぐ最善の方法は、日頃から正確な帳簿と証拠を整え、要件の点検を習慣にし、専門家と連携しておくことです。税務調査は、正しく運営していれば過度に恐れるものではありません。指摘されやすいポイントを理解し、備えを重ねておくことが、安心した法人運営につながります。処理に不安がある場合は、早めに専門家へ相談することをおすすめします。
税務調査への備えは、特別なことをするというより、日々の運営を丁寧に積み重ねることに尽きます。取引のたびに根拠を残し、決算のたびに要件を点検し、判断に迷えば専門家に確認する。この地道な積み重ねが、いざ調査が入ったときに自信を持って説明できる土台になります。指摘を受けてから慌てるのではなく、平時から整えておく。それが、ベテラン社長にふさわしい落ち着いた法人運営の姿です。