「一般社団法人を買収したり、売却したりできるのか」。多法人化やM&Aを検討する社長から、こうした疑問が寄せられることがあります。株式会社であれば、株式を売買することで会社そのものをやり取りできますが、一般社団法人ではどうなるのでしょうか。答えは、株式会社とはかなり事情が異なります。
結論から言えば、一般社団法人には株式会社のような株式がないため、株式譲渡による買収・売却はできません。しかし、経営権を移したり、事業をやり取りしたりする方法がないわけではありません。仕組みが株式会社とは根本的に異なるため、その違いを正しく理解しておくことが重要です。この理解が、無用な誤解や失敗を避ける鍵になります。
本記事では、一般社団法人とM&Aについて、株式会社との違いを踏まえながら、買収・売却に相当する方法と、その際に押さえるべき論点を整理します。多法人化やM&Aの選択肢を検討している社長に向けた内容です。
あらかじめお伝えしておきたいのは、一般社団法人のM&Aは、株式会社のM&Aとは発想からして異なるということです。株式会社であれば、株式という「所有の証」を売買することで、会社を丸ごとやり取りできます。ところが一般社団法人には、その所有の証そのものが存在しません。この一点が、あらゆる違いの出発点になります。株式会社の感覚をそのまま持ち込むと、どこかでつまずくことになります。まずは、この根本的な発想の違いを押さえておきましょう。
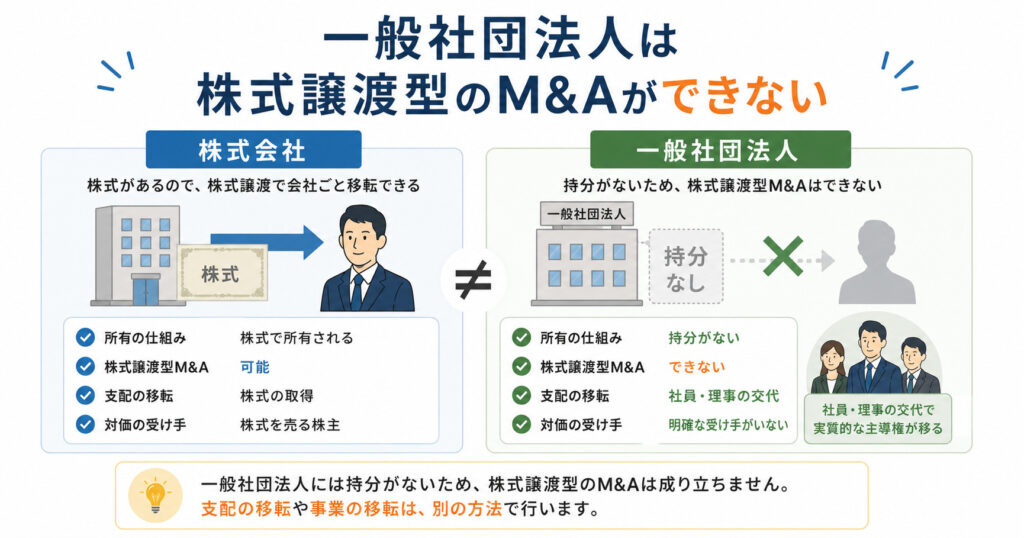
一般社団法人は株式譲渡型のM&Aができない
そもそもM&Aとは、合併や買収を通じて、会社や事業を他者に引き継いだり、他者のものを取り込んだりする取引の総称です。後継者不足の解消、事業の拡大、選択と集中など、さまざまな目的で行われます。株式会社の世界では活発に行われており、その中心的な手法が株式の売買です。
株式会社のM&Aで最も一般的なのが、株式を売買することで会社の所有権ごと移転させる「株式譲渡」です。買い手は株式を取得することで会社を支配下に置き、売り手は株式の対価を受け取ります。しかし、一般社団法人にはこの株式にあたる「持分」が存在しません。この一点が、両者のM&Aを根本から分けます。
一般社団法人は、誰かに所有される法人ではなく、法人自身が独立して存在するという建て付けです。出資者が持分を通じて法人を所有するという仕組みがないため、持分を売買して法人ごとやり取りするという株式譲渡型のM&Aは、そもそも成り立ちません。ここが、株式会社のM&Aとの決定的な違いです。
株式会社と一般社団法人で、M&Aの前提がどう違うかを対比すると、次のようになります。この違いが、取り得る手法を大きく左右します。
| 観点 | 株式会社 | 一般社団法人 |
|---|---|---|
| 所有の仕組み | 株式で所有される | 持分がない |
| 株式譲渡型M&A | 可能 | できない |
| 支配の移転 | 株式の取得 | 社員・理事の交代 |
| 対価の受け手 | 株式を売る株主 | 明確な受け手がいない |
買収・売却に相当する3つの方法
株式譲渡ができないとはいえ、一般社団法人の経営権や事業を移す方法が全くないわけではありません。実務では、次の3つの方法が用いられます。目的に応じて、これらを使い分けたり組み合わせたりします。
方法1|社員・理事の交代による経営権の移転
一般社団法人の運営は、社員と理事の構成によってコントロールされます。そのため、既存の社員が退社し、新たな社員が加入する、あるいは理事が入れ替わることで、実質的に経営権を移すことができます。株式のやり取りではなく、人的構成の入れ替えによって、法人の主導権を引き継ぐという方法です。これが、一般社団法人で「法人を引き継ぐ」ことに最も近い方法だといえます。
この方法は、後継者への引き継ぎや、外部の担い手への承継といった場面で用いられます。ただし、社員の入れ替えは、あくまで法人の意思決定に関わる立場の交代であって、法人を「所有物」として売買するのとは性質が異なります。この違いを理解しないまま、株式譲渡のような感覚で社員交代を対価付きの取引として組もうとすると、後で述べるような法務・税務の論点にぶつかります。人的構成による支配の移転は、一般社団法人ならではの方法であると同時に、慎重な設計を要する方法でもあります。
方法2|事業譲渡
法人そのものではなく、法人が営む事業を移す方法が事業譲渡です。事業に関わる資産・負債・契約を、個別に相手方へ移転します。法人格は移りませんが、事業の実態を引き継ぐことができます。事業の一部だけを移すことも、全部を移すことも可能です。柔軟に範囲を設計できるのが特徴です。
事業譲渡は、株式会社のM&Aでも広く用いられる手法であり、一般社団法人でも同様に活用できます。買い手にとっては、必要な事業だけを選んで取得でき、不要な負債などを引き継がずに済むという利点があります。一方で、契約を移すには相手方の同意が必要になったり、許認可を取り直す必要が生じたりと、個別の手続きに手間がかかる面もあります。譲渡の対価は事業を手放す法人が受け取りますが、その対価は法人に帰属するものであり、一般社団法人の場合は個人が自由に受け取れるわけではない点にも留意が必要です。
方法3|合併
合併によって、一般社団法人を他の法人と統合する方法もあります。吸収合併であれば、存続する法人がもう一方の法人を取り込み、その権利義務を包括的に引き継ぎます。複数の法人を一つにまとめる場面で用いられます。買収に近い効果を持つ手法だといえます。
合併は、事業譲渡と違って、権利義務がまとめて引き継がれるのが特徴です。個々の資産や契約を一つずつ移す必要がなく、法人ごと一体として統合されます。その分、社員総会の特別決議や債権者保護手続きといった重い手続きが求められます。同じ目的を持つ団体どうしを統合したい場合や、グループ内の法人を整理したい場合などに検討される方法です。ただし、社団と財団など種類の異なる法人を統合する場合には制約があるため、事前の確認が欠かせません。
3つの方法の整理
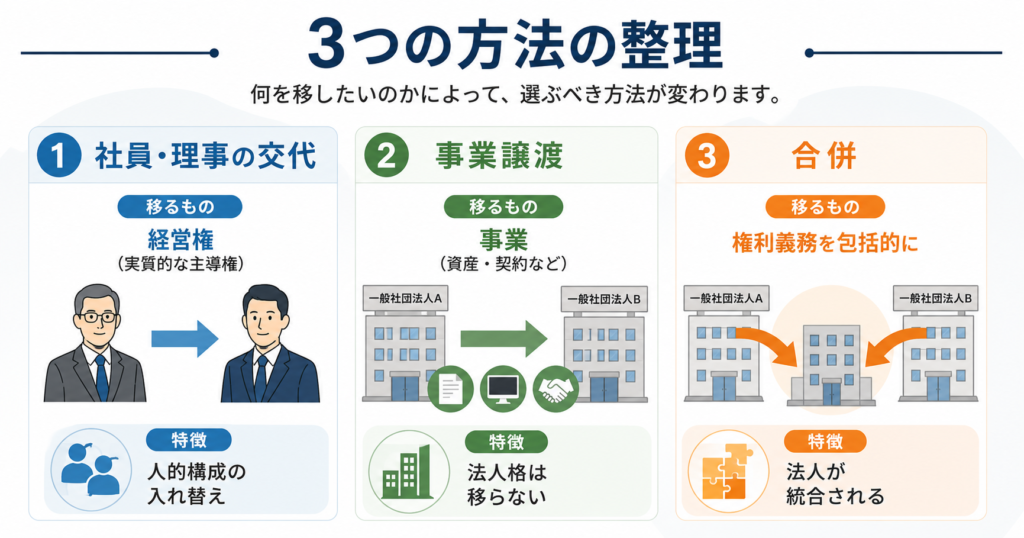
買収・売却に相当する3つの方法を、特徴の観点で整理します。何を移したいのかによって、選ぶべき方法が変わります。
| 方法 | 移るもの | 特徴 |
|---|---|---|
| 社員・理事の交代 | 経営権(実質的な主導権) | 人的構成の入れ替え |
| 事業譲渡 | 事業(資産・契約など) | 法人格は移らない |
| 合併 | 権利義務を包括的に | 法人が統合される |
押さえるべき論点とリスク
一般社団法人で経営権や事業を移す際には、株式会社にはない独特の論点があります。これらを理解しておかないと、思わぬ課税やトラブルを招きかねません。特に重要な論点を確認しておきましょう。
社員交代を「売買」として扱うことの難しさ
最も注意すべきなのが、社員たる地位の移転を、対価を伴う「売買」として扱うことには、法務・税務の両面で難しい論点があるという点です。株式のように、持分に値段をつけて売買するという仕組みが一般社団法人にはないため、社員交代に対価を絡める場合、その位置づけを慎重に整理する必要があります。ここは、一般社団法人のM&Aで最もつまずきやすいポイントです。
形式的に社員を入れ替えるだけで、実質的に法人を「売った」「買った」という取引を成立させようとすると、その対価の性質や課税関係が問題になり得ます。安易に社員交代を売買のように扱うことには、リスクが伴います。専門家の関与のもとで、法的・税務的な位置づけを整理することが欠かせません。
株式会社であれば、株式に値段がつき、その売買は明快です。しかし一般社団法人の社員たる地位は、本来、法人の運営に関わるための立場であって、財産的な価値を売買する対象として想定されているものではありません。ここに対価を持ち込むと、その対価は何に対する支払いなのか、誰に帰属するのか、どう課税されるのかといった問いが次々と生じます。実務では、こうした論点を丁寧に整理したうえで進める必要があり、株式譲渡のような手軽さはありません。この点を軽視すると、後から課税やトラブルに直面するおそれがあります。
資産を持つ法人をめぐる税務上の論点
資産を蓄積した一般社団法人の経営権を移す場合、その資産をめぐる税務上の論点にも注意が必要です。特に、資産管理を目的とした一般社団法人については、相続や贈与に関する税制上の取り扱いが議論されてきた経緯があります。経営権の移転が、実質的に資産の移転と評価される場面では、思わぬ課税が生じる可能性もあります。ここは、専門的な検討が特に求められる領域です。
こうした論点は、個別の事情によって取り扱いが大きく変わります。一般論だけで判断するのは危険であり、実際の設計にあたっては、最新の法令や取り扱いを踏まえた専門的な検討が欠かせません。特に資産を多く持つ法人については、経営権の移転が資産の実質的な移転とみなされないか、慎重な検討が求められます。この分野は制度の見直しも行われてきた経緯があり、その時々の取り扱いを踏まえた判断が重要になります。
事業譲渡・合併それぞれの手続き負担
事業譲渡では、移転する資産や契約を個別に特定し、相手方の同意を得る必要があります。合併では、社員総会の特別決議や債権者保護手続きなど、法定の手続きを踏む必要があります。いずれも相応の手間と時間がかかるため、スケジュールに余裕を持って進めることが大切です。
株式会社の株式譲渡が、契約と株式の受け渡しで比較的すみやかに完了するのと比べると、一般社団法人で経営権や事業を移す手続きは、総じて手間がかかります。人的構成の変更には社員総会などの手続きが伴い、事業譲渡には個別の資産・契約の移転が必要で、合併には法定の重い手続きが求められます。この手続き負担を軽く見積もると、想定より時間がかかって計画に支障が出ることがあります。あらかじめ全体の段取りを把握し、余裕を持って進めることが、円滑な実行につながります。
買収・売却を検討する際の注意点
一般社団法人の買収・売却に相当する取引を検討する際は、まず「何を移したいのか」を明確にすることが出発点になります。経営権なのか、事業なのか、資産なのか。目的によって、適した方法が変わります。
たとえば、事業を続けてくれる後継者に法人の運営を託したいなら、社員・理事の交代が中心になります。特定の事業だけを他社に引き継いでもらいたいなら、事業譲渡が適します。複数の法人を整理したいなら、合併が候補になります。このように、目的が定まって初めて、どの方法を選ぶべきかが見えてきます。逆に、目的があいまいなまま「一般社団法人をM&Aしたい」と考えても、話は前に進みません。まず、何を移したいのかを言葉にすることが、検討の第一歩です。
そのうえで、それぞれの方法に伴う法務・税務の論点を、専門家とともに整理することが欠かせません。株式会社のM&Aの感覚をそのまま持ち込むと、一般社団法人特有の制約を見落とし、思わぬトラブルや課税を招くおそれがあります。仕組みの違いを理解し、慎重に設計を進めることが求められます。
よくある質問
- 一般社団法人を買うことはできますか。
-
株式会社のように株式を買って会社ごと取得するという形での買収はできません。一般社団法人には持分がないためです。経営権を引き継ぎたい場合は、社員・理事の交代による方法や、事業譲渡、合併といった手法を検討することになります。いずれも仕組みが異なるため、目的に応じた選択が必要です。株式会社の買収とは別物だと考えて臨むのが賢明です。
- 一般社団法人を売って対価を得られますか。
-
株式のように持分を売却して対価を得るという仕組みはありません。社員の地位の移転に対価を絡めることには、法務・税務の両面で難しい論点があります。事業譲渡であれば、譲渡する事業の対価を法人が受け取ることは可能ですが、その対価は法人に帰属し、個人が受け取れるわけではない点に注意が必要です。この点も、株式会社の売却との大きな違いです。
- 一般社団法人のM&Aは株式会社と何が一番違いますか。
-
最も大きな違いは、株式という所有の仕組みがないことです。株式会社は株式を通じて会社を売買できますが、一般社団法人は持分がないため、経営権や事業を移す別の方法を用いることになります。この根本的な違いを理解することが、検討の出発点になります。この一点を押さえておけば、あとの論点も整理して考えられます。
まとめ
一般社団法人には株式がないため、株式譲渡による買収・売却はできません。しかし、社員・理事の交代による経営権の移転、事業譲渡、合併という3つの方法によって、経営権や事業を移すことは可能です。それぞれ仕組みが異なり、株式会社のM&Aとは根本的に発想が違います。持分がないという性質が、すべての違いの根っこにあります。
特に、社員交代を対価を伴う売買のように扱うことや、資産を持つ法人の経営権を移すことには、法務・税務の両面で慎重に検討すべき論点があります。一般社団法人のM&Aは、株式会社の感覚では判断できない独特の領域です。買収・売却を検討する際は、一般社団法人の制度と税務に精通した専門家に相談し、慎重に設計を進めることをおすすめします。
一般社団法人は「売り買いできない法人」というより、「株式会社とは違う形で引き継ぐ法人」だと捉えるのが正確です。株式という便利な仕組みがない分、経営権や事業を移すには工夫と手続きが必要になりますが、その方法は用意されています。大切なのは、目的を明確にし、それぞれの方法の性質と論点を理解したうえで、専門家とともに最適な道を選ぶことです。仕組みの違いを味方につければ、一般社団法人も、承継や事業の引き継ぎの有力な選択肢になり得ます。