年商が3億円に近づくと、多くの社長が同じ壁にぶつかります。事業は伸びているのに、税負担で手元に残るお金が思うように増えない。積み上げた資産をどう守り、どう次の世代へ渡すかが見えない。次の成長のための器がない。この停滞感の正体は、事業の伸びに、法人の設計が追いついていないことにあります。
創業期には、一つの株式会社ですべてをまかなうのが合理的でした。しかし、事業が育ち、利益が積み上がり、承継を意識する段階になると、その一つの器では抱えきれない課題が次々と現れます。税負担、資産の蓄積、承継、そして社会的信用。これらは、規模が大きくなるほど重みを増します。年商3億という規模は、法人の設計そのものを見直すべきタイミングが来たことを告げるサインでもあるのです。
この壁を越える鍵の一つが、一般社団法人の非営利型を「攻め」の発想で活用することです。非営利型というと、税負担を抑える「守り」の手段だと思われがちですが、本当の価値はその先にあります。税負担の最適化を原資に、資産を蓄積し、承継を設計し、事業の信用を高める。非営利型は、成長を支えるインフラになり得るのです。攻めの発想に立てば、これまで守りの道具に見えていたものが、成長の武器へと姿を変えます。
本記事は、これまで解説してきた一般社団法人の知識を、年商3億規模の社長に向けた一つの戦略として束ねる、シリーズの集大成です。守りの節税にとどまらない、攻めの非営利型活用の全体像をここに示します。
これまでの記事で、一般社団法人の基礎、税務、設立、リスク、そして多法人化まで、さまざまな角度から解説してきました。それぞれは個別のテーマでしたが、年商3億規模の社長の視点に立つと、これらは一本の線でつながります。その線こそが、本記事で示す攻めの活用戦略です。断片的な知識を、自社を動かす一つの戦略へと編み直す。その作業を、ここで一緒に行いましょう。
なぜ「守り」ではなく「攻め」なのか
多くの社長にとって、一般社団法人は「節税のための器」というイメージが先行しています。しかし、節税だけを目的にした活用は、実態が伴わなければ税務リスクを招くだけで、長続きしません。守りの発想だけでは、非営利型の本当の力を引き出せないのです。
守りの節税には、ある限界があります。それは、税負担を減らすことがゴールになってしまうと、そこで思考が止まってしまう点です。減らした先に何をするのか、という視点が抜け落ちると、非営利型はただの「税金を減らす道具」にとどまります。しかも、その道具としての使い方が実態を欠けば、否認という形で跳ね返ってきます。守りに徹するほど、かえって危うくなるという逆説がここにあります。年商3億規模の社長に求められるのは、この守りの発想からの脱却です。
攻めの活用とは、税負担の最適化を出発点にしつつ、そこで生まれた余力を、蓄積・承継・信用という次の成長につなげていく発想です。税金を減らすこと自体が目的なのではなく、減らせた分を、事業と資産の未来のために活かす。この視点の転換が、年商3億の壁を越える戦略の核になります。
攻めの非営利型活用|4つの柱
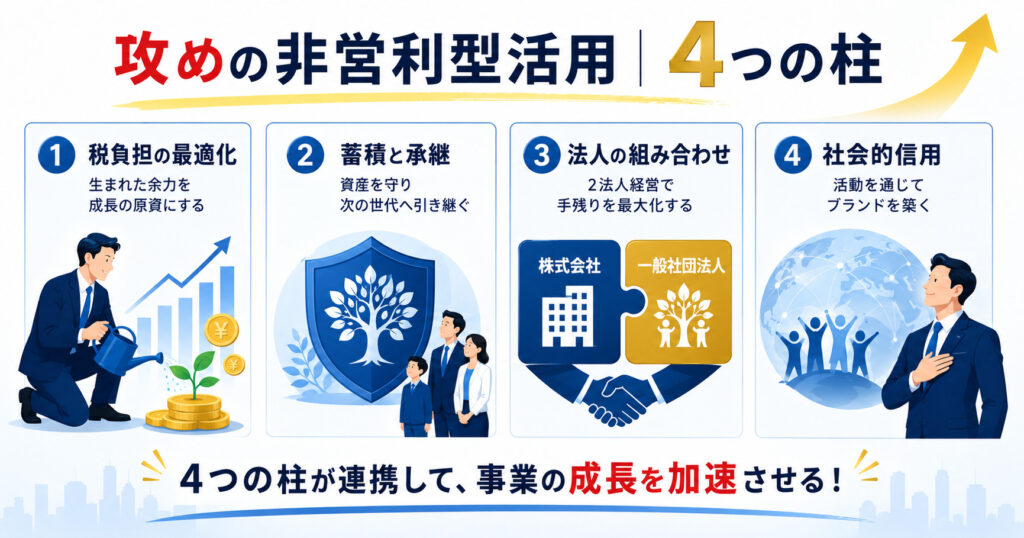
攻めの非営利型活用は、大きく4つの柱で構成されます。これらは、これまでのシリーズで解説してきた要素を、年商3億規模の社長の視点で束ね直したものです。一つずつ見ていきましょう。
柱1|税負担の最適化を成長の原資に変える
非営利型では、会費や寄付といった収入は課税されず、収益事業にのみ課税されます。この仕組みを実態に即して活用すれば、事業全体の税負担を適正化できます。攻めの発想では、こうして生まれた余力を、単に手元に残すのではなく、次の投資や事業の拡大、資産の蓄積へと振り向けます。税の最適化は、成長のための原資づくりだと捉えるのです。
同じ金額が手元に残るとしても、それを「守ったお金」と見るか「攻めるための資金」と見るかで、その後の展開は大きく変わります。守ったお金として眠らせておけば、それ以上は増えません。攻めるための資金として、事業投資や人材、あるいは資産の蓄積に振り向ければ、それは次の成長を生む種になります。税の最適化を、ゴールではなくスタートと捉える。この発想の切り替えが、攻めの活用の第一歩です。
柱2|資産を蓄積し、守り、承継する
一般社団法人は、持分がないという性質から、資産を個人の相続財産から切り離して蓄積できます。事業で生んだ価値を法人に蓄え、その運営を通じて次の世代へ引き継ぐ。株式のように評価額が膨らんで相続税を招くこともなく、分散して経営が不安定になることもありません。攻めの活用では、この器を、事業と資産を長く守り継ぐための基盤として位置づけます。守りの性質を、承継という攻めに転じるのです。
年商3億規模になると、承継は避けて通れないテーマになります。株式会社の株式を後継者に渡す承継では、株式の評価額が高くなるほど相続税の負担が重くなり、株式が分散すれば経営の主導権も揺らぎます。一般社団法人を組み込めば、財産を個人が所有して相続させるのではなく、法人という器を通じて次の世代が事業や資産に関わっていく設計が描けます。攻めの活用は、税の最適化と承継の設計を、一つの流れとしてつなげます。
柱3|株式会社との組み合わせで手残りを最大化する
年商3億規模になると、株式会社と一般社団法人を組み合わせた2法人経営やグループ経営が、大きな効果を発揮する段階に入ります。稼いで分配する機能は株式会社に、蓄積・承継・非分配的な機能は一般社団法人に。それぞれの得意分野を活かすことで、一つの法人では実現できない手残りの最大化と、経営基盤の安定を同時に狙えます。これは、規模が大きくなった事業だからこそ取れる、攻めの一手です。
一つの器にすべてを詰め込もうとすると、どこかで無理が生じます。稼ぐことと、蓄えること、守ること、承継すること。これらは求められる性質が異なるため、一つの法人ですべてを最適化するのは困難です。株式会社と一般社団法人を役割分担させれば、それぞれの器が得意なことに専念でき、全体として効率のよい構造が生まれます。ただし、法人間の取引には実態が伴っていることが絶対条件であり、この土台を欠くと、かえってリスクを抱えることになります。攻めの組み合わせは、堅実な実態の上に築くものです。
柱4|社会的信用を高め、事業の信頼を築く
一般社団法人は、非営利的な活動を担う法人として、一定の社会的信用を持ちます。教育・普及活動、資格認定、業界への貢献といった活動を実態を伴って行えば、それは事業全体の信頼を高める資産になります。攻めの活用では、非営利型を単なる節税の器ではなく、ブランドと信用を築く舞台として活かします。信用は、価格競争では得られない、事業の底力になります。
4つの柱を整理すると、次のようになります。これらは独立したものではなく、互いに連携して一つの戦略を形づくります。
| 柱 | 攻めの活用の中身 |
|---|---|
| 税負担の最適化 | 生まれた余力を成長の原資にする |
| 蓄積と承継 | 資産を守り次の世代へ引き継ぐ |
| 法人の組み合わせ | 2法人経営で手残りを最大化する |
| 社会的信用 | 活動を通じてブランドを築く |
守りの発想と攻めの発想
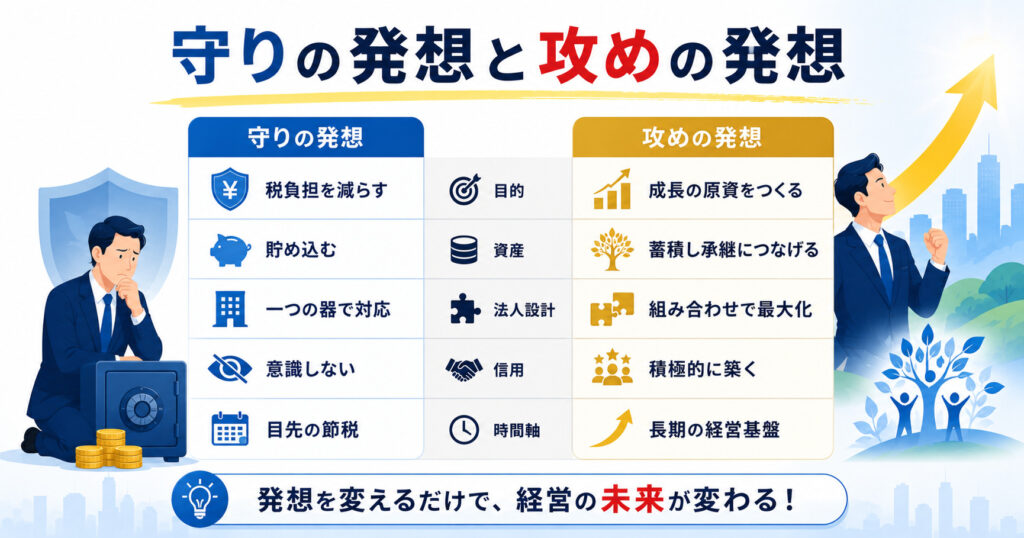
同じ非営利型でも、守りと攻めでは、その位置づけが大きく変わります。両者を対比すると、発想の違いがはっきりと見えてきます。自分がどちらの発想に立っているか、確かめてみてください。
| 観点 | 守りの発想 | 攻めの発想 |
|---|---|---|
| 目的 | 税負担を減らす | 成長の原資をつくる |
| 資産 | 貯め込む | 蓄積し承継につなげる |
| 法人設計 | 一つの器で対応 | 組み合わせで最大化 |
| 信用 | 意識しない | 積極的に築く |
| 時間軸 | 目先の節税 | 長期の経営基盤 |
攻めの活用を成功させる3つの原則
攻めの活用は、大きな効果をもたらす一方で、進め方を誤ればリスクにもなります。成功のためには、次の3つの原則を守ることが欠かせません。
原則1|実態を何よりも大切にする
攻めの活用も、実態が伴わなければ成り立ちません。むしろ、攻めるほど、それぞれの法人や活動に確かな実態を持たせることが重要になります。実態のない形だけの仕組みは、税務調査での否認という最大のリスクを招きます。攻めの戦略は、堅実な実態という土台の上にこそ築けるものです。
攻めと実態は、一見すると相反するように思えるかもしれません。しかし実際には、実態こそが攻めを支える土台です。実態のない攻めは、砂上の楼閣にすぎず、税務調査というひと吹きで崩れ去ります。逆に、それぞれの法人が確かな事業や活動を担い、その必要から取引が生じているという実態があれば、攻めの設計は揺るぎないものになります。攻めるからこそ、守りの要である実態を、これまで以上に大切にする。この一見矛盾した姿勢が、年商3億規模の戦略には欠かせません。
原則2|目的から逆算して設計する
何のために非営利型を活用するのか。税の最適化なのか、承継なのか、信用の獲得なのか。目的を明確にし、そこから逆算して法人の設計を組み立てることが大切です。節税という手段が目的化すると、危うい設計に陥ります。目的が定まっていれば、攻めの一手も、地に足のついたものになります。
目的から逆算するとは、ゴールを先に描き、そこへ至る道筋として設計を組むということです。承継を実現したいなら、それにふさわしい器と体制を用意する。信用を高めたいなら、それにつながる活動を据える。このように、目的が設計を導きます。逆に、目的があいまいなまま器を作ると、その器は宙に浮き、実態を欠いた危ういものになります。攻めの戦略ほど、出発点となる目的を明確にすることが、成否を左右するのです。
原則3|専門家とともに設計する
年商3億規模の攻めの活用は、税務・法務・ガバナンス・承継が複雑に絡み合う高度な設計です。自己流で組めば、思わぬリスクを抱えることになりかねません。一般社団法人の活用に経験豊富な専門家とともに、自社だけの戦略を組み立てることが、成功への確実な道になります。
攻めの活用の設計に、決まった正解はありません。事業の内容、規模、家族構成、承継の考え方によって、最適な形は一社ごとに異なります。だからこそ、他社の事例をそのまま真似るのではなく、自社の実情に合わせて一から組み立てることが大切です。経験のある専門家は、豊富な事例と知見をもとに、自社に合った設計を一緒に描いてくれます。攻めの戦略ほど、信頼できる伴走者の存在が、成否を分けるのです。
年商3億社長が今考えるべきこと
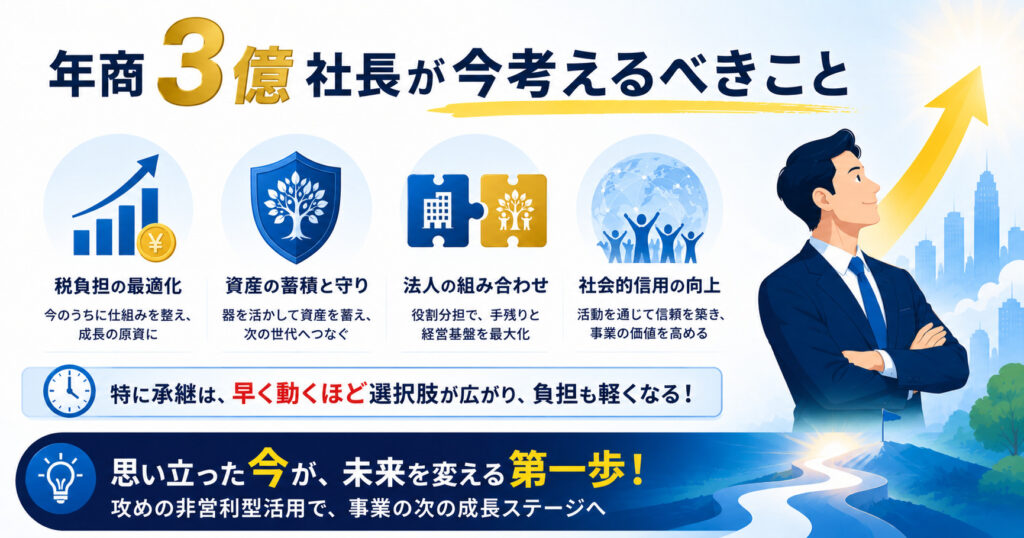
事業が一定の規模に達した今こそ、法人の設計を見直す好機です。一つの器で無理を重ねているなら、その無理は今後さらに大きくなります。税負担、資産の蓄積、承継、信用という課題は、先送りするほど解決が難しくなります。
特に承継は、時間が味方をしてくれるテーマです。早くから設計に着手すれば、選べる選択肢が広がり、無理のない形で進められます。逆に、問題が差し迫ってから慌てて動くと、選択肢は限られ、負担も大きくなります。税負担の最適化にしても、事業が伸びている今のうちに仕組みを整えておくことで、その効果を長く享受できます。攻めの活用は、余裕のある今だからこそ、着手する価値があるのです。
攻めの非営利型活用は、これらの課題を一つの戦略として束ね、事業の次の成長を支える基盤をつくります。大切なのは、思い立った今、自社の状況を棚卸しし、あるべき設計を描き始めることです。攻めの一手は、準備を整えた者にだけ開かれています。今日という日が、その準備を始める最良のタイミングです。
よくある質問
- 年商3億規模でないと、攻めの活用はできませんか。
-
年商3億は一つの目安であり、絶対的な基準ではありません。ただし、税負担や承継が具体的な課題として大きくなる規模であるほど、攻めの活用の効果は大きくなります。規模が小さい段階では、まず事業の実態を固めることが先決です。自社の課題の大きさに応じて、段階的に設計を考えるのがよいでしょう。無理に早く動く必要はありませんが、課題が見え始めたら検討の好機です。
- 攻めの活用は、節税とどう違うのですか。
-
節税は、税負担を減らすこと自体を目的とします。攻めの活用は、税の最適化を出発点にしつつ、生まれた余力を蓄積・承継・信用という次の成長につなげる発想です。目的が「減らす」から「活かす」へと変わる点が、最も大きな違いです。
- まず何から始めればよいですか。
-
まずは自社の現状を棚卸しし、税負担・資産・承継・信用のうち、どの課題が大きいかを整理することです。そのうえで、目的を明確にし、専門家とともに設計を検討します。焦って器を作るのではなく、目的と実態を固めてから進めることが、成功の近道です。
まとめ|守りから攻めへ
年商3億社長にとって、一般社団法人の非営利型は、単なる節税の器ではありません。税負担の最適化を原資に、資産を蓄積し、承継を設計し、社会的信用を築く。守りの発想から攻めの発想へと転換すれば、非営利型は事業の次の成長を支える戦略的なインフラになります。
本記事で示した4つの柱と3つの原則は、これまでのシリーズで積み上げてきた知識の集大成です。税負担の最適化、蓄積と承継、法人の組み合わせ、社会的信用。この4つを、実態・目的からの逆算・専門家との協働という3つの原則のもとで束ねる。それが、年商3億の壁を越える攻めの戦略の骨格です。個々の知識が、ここで一つの実践へと結晶します。
その実現の鍵は、実態を大切にすること、目的から逆算すること、そして専門家とともに設計することです。これまで解説してきた一般社団法人の知識は、すべてこの攻めの戦略へとつながっています。自社にとって最適な攻めの非営利型活用を描くために、一般社団法人の制度と税務に精通した専門家に、ぜひ一度ご相談ください。次の成長への一歩が、そこから始まります。