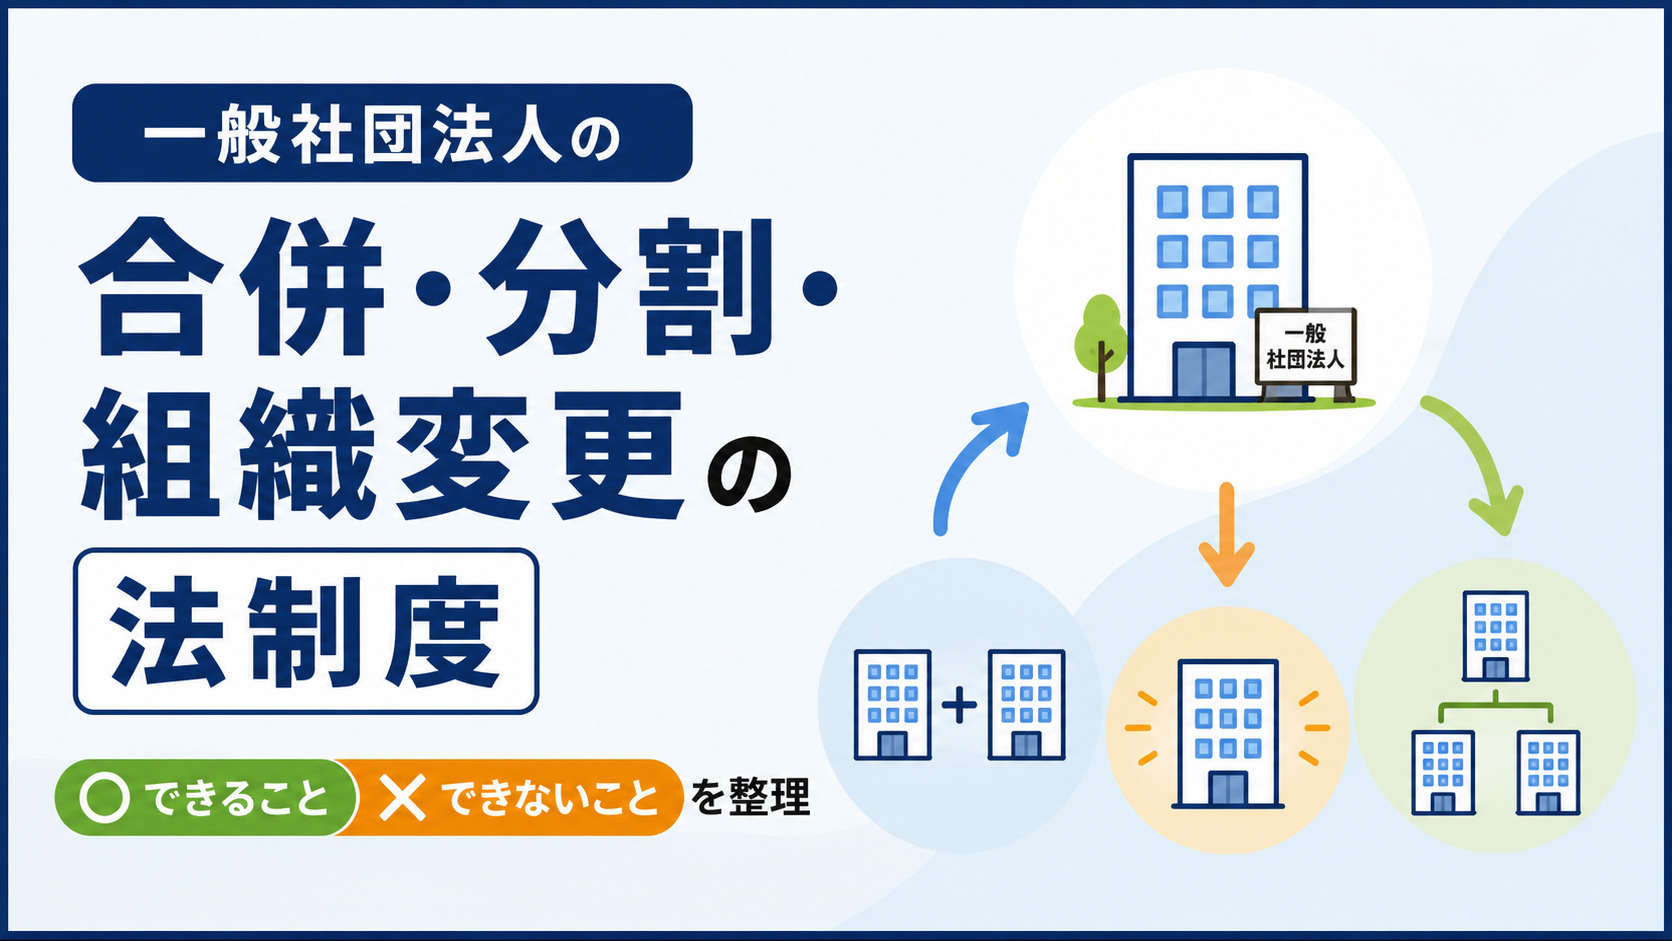
複数の一般社団法人を一つにまとめたい、事業の一部を別の法人へ移したい、あるいは法人の形態そのものを変えたい。事業を続けていると、こうした組織再編のニーズが生じることがあります。株式会社であれば、合併・会社分割・組織変更といった制度が会社法に整えられていますが、一般社団法人ではどこまで同じことができるのでしょうか。
結論から言えば、一般社団法人には合併の制度がある一方で、株式会社の会社分割や組織変更にそのまま対応する制度は用意されていません。この違いを知らずに再編を計画すると、想定していた手法が使えず、計画の練り直しを迫られることがあります。だからこそ、着手の前に制度の輪郭を掴んでおくことに大きな意味があります。
本記事では、一般社団法人の合併・分割・組織変更をめぐる法制度の全体像を、できることとできないことに分けて整理します。組織再編を検討する際の出発点として、制度の枠組みを正しく理解しておきましょう。
組織再編を考える背景はさまざまです。複数の団体が力を合わせて活動を大きくしたい、後継者不在の法人を引き受けたい、事業の一部を切り離して身軽になりたい、運営形態を見直したいなど、法人の成長や世代交代の局面で再編の必要が生じます。こうしたとき、株式会社で使える手法がそのまま一般社団法人でも使えると思い込んでいると、計画の途中で行き詰まることがあります。まずは制度の骨格を押さえておくことが、遠回りを避ける近道になります。
一般社団法人の合併|2つの方式
一般社団法人は、法律に基づいて他の法人と合併することができます。合併とは、複数の法人が一つにまとまる組織再編で、消滅する法人の権利義務がまとめて存続する法人へ引き継がれる仕組みです。合併には、大きく2つの方式があります。
合併の大きな特徴は、権利義務が包括的に引き継がれる点にあります。消滅する法人が持っていた資産や契約、負債などが、原則として個別の手続きを要さずにまとめて存続法人へ移ります。後で触れる事業譲渡が個々の資産を一つずつ移していくのに対し、合併は法人まるごとを一体として引き継ぐイメージです。この包括承継の性質が、合併という手法の利点であり、同時に手続きが重くなる理由でもあります。
吸収合併
吸収合併は、一方の法人が存続し、もう一方の法人が消滅して、その権利義務のすべてが存続法人に引き継がれる方式です。二つの一般社団法人のうち片方を残し、もう片方を取り込むイメージです。存続する法人はそのまま活動を続けられるため、実務では新設合併よりも選ばれやすい方式といえます。存続法人の許認可や契約、法人口座などをそのまま使い続けられることが多く、事業の連続性を保ちやすいのも利点です。
新設合併
新設合併は、合併する法人がすべて消滅し、新たに設立する法人へ権利義務を引き継ぐ方式です。二つの法人が対等な立場で一つの新しい法人を作る場合などに用いられます。ただし、新しく法人を設立する手続きが必要になるため、既存の許認可や契約の引き継ぎに手間がかかる場面もあります。どちらの法人も消滅して新法人が生まれるという性質上、実務上の負担は吸収合併より大きくなりやすく、対等合併の象徴的な意味を重視する場合に選ばれる傾向があります。
社団と財団の合併には制約がある
注意したいのは、一般社団法人と一般財団法人は、組織の性格が異なるため合併に一定の制約があるという点です。社団は人の集まり、財団は財産の集まりという根本的な違いがあり、どちらを存続法人とするかによって扱いが変わります。異なる種類の法人どうしの合併を検討する場合は、法律上の制約を事前に確認しておく必要があります。
実務でよくあるのは、同じ目的を持つ一般社団法人どうしの合併です。たとえば、似た活動を行う二つの団体が重複を解消して運営を効率化したい、規模を大きくして社会的な影響力を高めたいといった場面です。この場合は同じ種類の法人どうしの合併となるため、比較的手続きの見通しが立てやすくなります。一方、社団と財団のように種類の異なる法人を組み合わせる再編は、制度上の制約に加えて実務的な調整も増えるため、より慎重な検討が求められます。
合併の手続きの流れ
合併は、法人の基礎に関わる重大な組織再編であるため、法律で定められた手続きを踏む必要があります。手続きを省略したり順序を誤ったりすると、合併の効力に影響が出るおそれがあります。おおまかな流れは次のとおりです。
| 段階 | 主な内容 |
|---|---|
| 合併契約の締結 | 合併する法人間で合併契約を結ぶ |
| 社員総会の決議 | 特別決議による承認を得る |
| 債権者保護手続き | 債権者が異議を述べる機会を設ける |
| 合併の効力発生 | 定めた効力発生日に権利義務が移転 |
| 登記 | 存続・新設法人と消滅法人の登記を行う |
特に重要なのが、社員総会の特別決議と債権者保護手続きです。合併は社員や債権者の利害に大きく影響するため、通常より重い決議要件が課され、債権者には異議を申し立てる機会が保障されます。これらの手続きを欠くと、合併の効力そのものが問題になりかねません。
債権者保護手続きでは、合併する旨や一定の事項を官報に公告し、判明している債権者には個別に知らせるのが原則です。合併によって法人の財産状態が変わると、債権を回収できるかどうかに影響が及ぶおそれがあるため、債権者に意見を述べる機会を設けているのです。異議を述べた債権者には、弁済や担保の提供などの対応が求められる場合があります。こうした一連の手続きには一定の期間が必要になるため、合併のスケジュールは余裕を持って組むことが大切です。
また、合併に反対する社員や、合併によって不利益を受ける関係者への配慮も欠かせません。手続きの一つひとつが法律で定められた意味を持つため、専門家の関与のもとで進めるのが安全です。
一般社団法人に「分割」の制度はない
株式会社には、事業の一部を切り出して別の会社へ承継させる「会社分割」という制度があります。しかし、一般社団法人には、この会社分割にそのまま相当する制度は用意されていません。つまり、法人の事業を法律上の「分割」という手続きで切り分けることはできないのが原則です。
会社分割は、切り出す事業に含まれる資産や契約をまとめて相手方へ移せる便利な制度ですが、これは会社法という営利法人向けの法律に用意された仕組みです。一般社団法人を規律する法律には、この分割制度が置かれていません。そのため、一般社団法人で「事業の一部だけを別法人へ移す」ことを考える場合には、発想を切り替えて別の手法を検討する必要があります。この点を知らないまま会社分割を前提に計画を組んでしまうと、実行の段階で行き詰まってしまいます。
そのため、一般社団法人が事業の一部を別の法人へ移したい場合は、会社分割ではなく、事業譲渡などの別の手法で対応することになります。事業譲渡は、個々の資産・負債・契約を相手方へ移転する取引であり、包括的に権利義務が移る合併とは仕組みが異なります。移す範囲を自由に設計できる柔軟さがある反面、一つひとつを個別に処理する手間が伴います。
事業譲渡で対応する場合の注意点
事業譲渡は、移転する資産や契約を個別に特定して移す必要があります。取引先との契約を移すには相手方の同意が必要になる場合があり、従業員の移籍にも本人の同意が求められます。会社分割のように一括で承継できるわけではないため、対象範囲の洗い出しと相手方との調整に手間がかかる点を理解しておきましょう。許認可が必要な事業では、譲渡先で改めて許認可を取り直す必要が生じることもあり、この点も見落とせません。
また、事業譲渡では、移転する資産の内容によっては課税関係が生じることがあります。どの資産をどのように移すのかによって税務上の扱いが変わるため、実行前に税務面の検討を行っておくことが欠かせません。合併が包括承継であるのに対し、事業譲渡は個別の取引の積み重ねであるため、移転のたびに課税の有無を確認する必要があります。想定外の税負担が生じないよう、対象資産のリストアップと税務の試算を早めに進めておくと安心です。
一般社団法人の「組織変更」も限られている
株式会社には、株式会社から持分会社へ、あるいはその逆へと法人の種類を変える「組織変更」の制度があります。一般社団法人については、こうした会社法上の組織変更にそのまま対応する制度は用意されていません。
組織変更とは、法人格を維持したまま法人の種類だけを変える手続きです。株式会社の世界では、事業の実態に合わせて器を柔軟に変えられるように、この制度が整えられています。しかし、一般社団法人が属する非営利法人の世界では、種類をまたいで器を付け替えるという発想の制度が限定的です。次に見るように、社団と財団の間や、営利法人との間では、直接の変更は認められていません。
社団と財団の相互変更はできない
具体的には、一般社団法人を一般財団法人へ、または一般財団法人を一般社団法人へと、そのまま変更することはできないとされています。両者は組織の成り立ちが根本的に異なるため、種類をまたぐ直接の変更は認められていないのです。財団としての運営に切り替えたいといった場合でも、既存の社団をそのまま財団に変えることはできません。
株式会社から一般社団法人への変更もできない
同様に、株式会社を一般社団法人へ組織変更することもできません。営利を目的とする株式会社と、利益を分配しない一般社団法人とでは、法人の性格がまったく異なるためです。株式会社の事業を一般社団法人で行いたい場合は、新たに一般社団法人を設立し、事業譲渡などによって事業を移す方法を検討することになります。この場合、株式会社はそのまま残すのか、役割を変えて存続させるのか、あるいは別途整理するのかといった全体設計もあわせて考える必要があります。器を変えるのではなく、目的に合った新しい器を用意して中身を移すという発想が実務の基本になります。
公益社団法人化は「組織変更」ではない
なお、一般社団法人が公益社団法人になることは、法人の種類を変える組織変更ではなく、公益認定を受けるという別の手続きです。公益認定を受けても法人格そのものは連続しており、一般社団法人から公益社団法人へと呼び名と規律が変わるという整理になります。この点は混同しやすいため、区別して理解しておきましょう。
公益認定は、行政庁の認定を受けて公益性を公に認められる手続きであり、認定後はより厳格な運営と情報開示が求められます。組織変更のように器を付け替えるのではなく、同じ法人が公益性の認定という上位の位置づけを得るイメージです。将来的に公益社団法人を目指すのであれば、この認定のハードルを見据えて、日頃の運営や会計を整えておくことが準備になります。
できること・できないことの整理
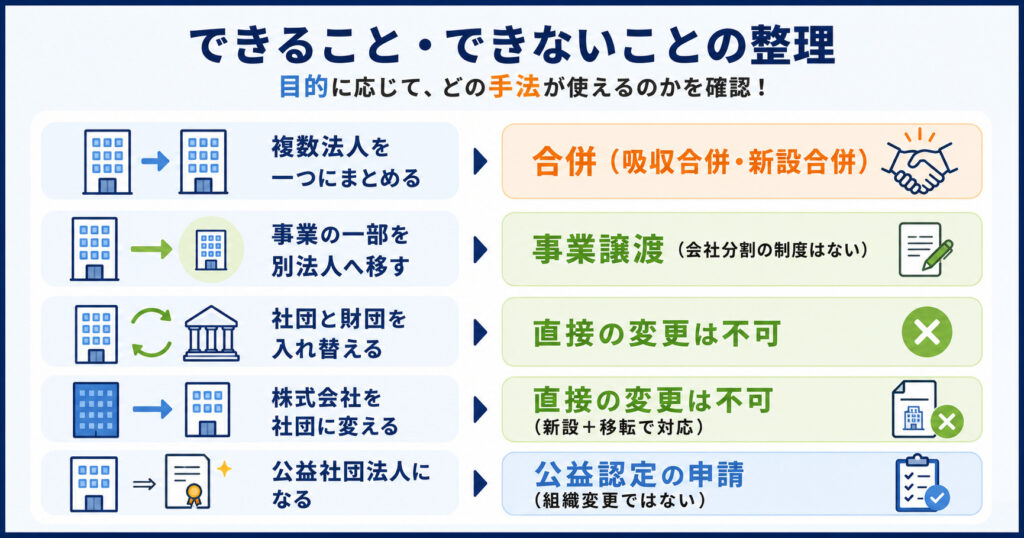
ここまでの内容を、一般社団法人の組織再編でできることとできないことという観点でまとめます。目的に応じて、どの手法が使えるのかを確認してください。
| やりたいこと | 使える手法 |
|---|---|
| 複数法人を一つにまとめる | 合併(吸収合併・新設合併) |
| 事業の一部を別法人へ移す | 事業譲渡(会社分割の制度はない) |
| 社団と財団を入れ替える | 直接の変更は不可 |
| 株式会社を社団に変える | 直接の変更は不可(新設+移転で対応) |
| 公益社団法人になる | 公益認定の申請(組織変更ではない) |
よくある質問
- 一般社団法人と株式会社は合併できますか。
-
一般社団法人と株式会社は、法人の性格が根本的に異なるため、直接合併することはできません。グループ内で事業を統合したい場合は、事業譲渡などの手法で対応することになります。どの方法が適するかは、移したい事業の内容や税務上の影響を踏まえて検討する必要があります。
- 事業の一部だけを別の一般社団法人へ移せますか。
-
一般社団法人には会社分割の制度がないため、事業の一部を法律上の分割で切り出すことはできません。移したい事業がある場合は、事業譲渡によって個別の資産や契約を移す方法が中心になります。契約の移転には相手方の同意が必要になることがある点に注意してください。
- 合併にはどのくらいの期間がかかりますか。
-
合併契約の締結から効力発生・登記まで、社員総会の決議や債権者保護手続きなど複数の段階を踏むため、一定の期間が必要です。特に債権者保護手続きには法定の期間が設けられているため、これを見込んだスケジュールを立てることが欠かせません。個別の事情によって所要期間は変わるため、早めに専門家へ相談するとよいでしょう。
まとめ
一般社団法人の組織再編は、株式会社と同じようにできる部分とできない部分があります。合併については、吸収合併と新設合併という2つの方式が用意されており、社員総会の特別決議や債権者保護手続きといった法定の手続きを踏むことで実行できます。一方で、株式会社の会社分割や組織変更にそのまま相当する制度はなく、事業の一部移転は事業譲渡で、法人種類の変更は原則として認められていない、という整理になります。
組織再編は、法人の基礎に関わる重大な決定であり、手続きの一つひとつが社員や債権者の利害に影響します。目的を実現するための手法が法律上使えるのかどうかを早い段階で確認し、税務面も含めて慎重に設計を進めることが大切です。判断に迷う場合は、司法書士や税理士などの専門家に相談しながら計画を立てることをおすすめします。
大切なのは、「株式会社でできたことが一般社団法人でも同じようにできる」とは限らないという前提に立つことです。合併は使えるが、分割や組織変更は制度として想定されていない。この違いを踏まえたうえで、事業譲渡や新法人の設立といった代替手法を組み合わせて目的に近づけていくのが現実的な進め方です。再編の目的をまず明確にし、それを実現できる手段を制度の枠内で探すという順序で検討すれば、実行可能な計画にたどり着きやすくなります。