一般社団法人は、登記だけで設立できる手軽さから、思い立ってすぐに作れる法人格です。しかし、その手軽さゆえに、設計をおろそかにしたまま設立を済ませてしまい、あとから「やり直したい」と悩む社長が後を絶ちません。設立そのものは簡単でも、正しく機能させるには準備が要ります。
設立でのつまずきには、いくつかの典型的なパターンがあります。共通しているのは、設立を「ゴール」だと思い込み、その先の運営や目的から逆算した設計を怠っていることです。パターンを知っておけば、同じ失敗を避けることができます。転ばぬ先の杖として、先人のつまずきから学んでおきましょう。
本記事では、一般社団法人の設立で失敗しやすい社長の典型パターンを取り上げ、なぜ起こるのか、どう避けるのかを整理します。これから設立を検討している方は、自分が同じ落とし穴にはまっていないかを確認する材料にしてください。
ここで取り上げるのは、法人の性質そのものへの理解不足というより、設立という作業の進め方でのつまずきです。一般社団法人は簡単に作れる分、設計や準備を飛ばしても登記まではたどり着いてしまいます。だからこそ、手続きが完了したことで満足してしまい、肝心の中身が伴わないという事態が起こりやすいのです。以下のパターンを一つずつ確認していきましょう。
パターン1|目的を固めずに登記を先に済ませる
最も多いのが、「まず作ってから考えよう」と、目的や事業設計が定まらないまま登記を先行させてしまうパターンです。登記が簡単にできてしまうだけに、勢いで設立してしまうケースが目立ちます。
しかし、目的が定まっていないと、定款の事業内容も曖昧になり、非営利型の要件を満たす設計になっているかも確認できません。後から目的を変えるには定款変更と登記が必要になり、余計な手間と費用がかかります。設立の前に、何のために作るのか、どんな事業をどう運営するのかを固めておくことが、遠回りを避ける基本です。
「作ってから考える」ことの怖さは、いったん登記してしまうと、その器を前提に物事が動き出してしまう点にあります。目的が後付けになると、定款も体制も場当たり的になり、あとで整合性を取り直すのに苦労します。理想は、事業計画と法人設計をセットで描き、その設計を実現する手段として登記を位置づけることです。順番を逆にしないだけで、つまずきの多くは避けられます。
パターン2|定款の目的・事業内容の書き方でつまずく
定款に記載する目的や事業内容の書き方は、設立で見落とされやすいポイントです。抽象的すぎて何をする法人か分からない、逆に狭く書きすぎて将来やりたい事業が入っていない、といった失敗がよく起こります。目的の書き方一つで、後の運営のしやすさが変わってきます。
さらに、非営利型を狙っているのに、定款に必要な定めが盛り込まれていないというケースもあります。剰余金の非分配や残余財産の帰属先といった、税制上の扱いを受けるために欠かせない条項が抜けていると、想定していた非営利型の要件を満たせません。定款は法人の設計図です。目的と将来像を踏まえて、慎重に作り込む必要があります。
インターネット上にはひな形が数多く出回っていますが、それをそのまま使うことにも注意が必要です。ひな形は一般的なケースを想定したものであり、自社の目的や非営利型の意図が正しく反映されているとは限りません。目的の欄一つとっても、将来の事業展開まで見据えて書くのか、当面の事業に絞るのかで書き方が変わります。定款は、法人の活動範囲や性格を決める土台です。安易な流用ではなく、自社の設計に合わせて丁寧に組み立てることが求められます。
パターン3|社員・理事の人選を軽く考える
一般社団法人は、社員が最低2名必要です。この人数を満たすために、深く考えずに知人へ名義だけを頼むケースがありますが、これは後々のトラブルのもとになります。社員には議決権があり、法人の重要な意思決定に関わるためです。ここでいう社員は従業員のことではなく、法人の構成員を指す点にも注意が必要です。
名義を借りただけの社員と後で連絡が取れなくなる、方針をめぐって対立するといった事態は珍しくありません。また、非営利型では理事の親族割合に制限があるため、家族だけで固めようとして要件を満たせないという失敗も起こります。誰を社員・理事に迎えるかは、法人の運営を左右する重要な判断です。頭数合わせではなく、信頼と役割を踏まえて人選することが大切です。
社員や理事は、法人が続く限り関わり続ける存在です。設立時の一時的な都合だけで選ぶと、数年後に人間関係が変わったときに問題が表面化します。連絡が取れなくなった社員がいると、社員総会の運営に支障が出ることもあります。だからこそ、目先の人数合わせではなく、法人の目的に共感し、長く関わってくれる人を選ぶという視点が欠かせません。人選は、設立手続きの一部ではなく、法人経営の根幹に関わる意思決定だと捉えるべきです。
パターン4|設立を急ぎすぎて要件を満たせていない
「早く事業を始めたい」という思いから、設立を急ぐあまり、要件の確認が不十分なまま登記してしまうパターンもあります。特に非営利型を目指す場合、定款・理事構成・運営のそれぞれで要件を満たしている必要があり、一つでも欠けると税制上の扱いを受けられません。
急いで設立した結果、後になって要件を満たしていないことに気づき、定款変更や体制の作り直しを迫られることがあります。手戻りは時間も費用も余計にかかります。設立のスピードよりも、要件を正しく満たすことを優先する姿勢が、結果的に近道になります。
焦りは、設立の場面で判断を誤らせる大きな要因です。事業のチャンスを逃したくない、周囲に遅れを取りたくないという気持ちは理解できますが、要件を満たさない法人を作ってしまえば、そのチャンスを活かす前に立て直しに追われることになります。急ぐべきは登記ではなく、設計の準備です。準備さえ整っていれば、登記自体は短期間で完了します。順序を取り違えないことが、結果的に最短のルートになります。
パターン5|他人の成功スキームを鵜呑みにする
「知り合いの社長がこのスキームで節税に成功した」という話を聞き、自社の事情を確認せずにそのまま真似てしまうパターンです。しかし、法人の最適な設計は、事業内容・収入構造・家族構成・将来の方針によって一人ひとり異なります。
セミナーや書籍、知人からの口コミなど、情報を得る機会は豊富にあります。それ自体は良いことですが、得た情報を自社の文脈に置き換えずに取り入れると、思わぬ落とし穴にはまります。特に、断片的な成功談は、その裏にある前提条件や苦労が省かれて伝わりがちです。うまくいった部分だけが強調され、注意点が抜け落ちていることも少なくありません。情報は鵜呑みにせず、自社に当てはめて検証する一手間を惜しまないことが大切です。
他社でうまくいった方法が、自社にそのまま当てはまるとは限りません。前提条件が違えば、同じ設計をしても効果が出ないどころか、かえって不利になることもあります。成功事例は参考にしつつ、自社の状況に合わせて設計し直すことが欠かせません。表面的な真似は、失敗の入り口になりやすいものです。
特に節税や資産管理の設計は、事業規模や収入の種類、家族構成、将来の承継の考え方によって最適解が大きく変わります。ある社長にとって有効だった構造が、別の社長にとっては要件を満たせなかったり、想定外の課税を招いたりすることもあります。話を聞いて「良さそうだ」と感じたら、その仕組みが成り立つ前提条件は何か、自社にもその前提が当てはまるのかを確認することが大切です。事例はヒントであって、そのまま使える設計図ではないと心得ておきましょう。
パターン6|運営・口座・資金計画を考えていない
設立することだけに気を取られ、その後の運営を具体的にイメージしていないパターンもあります。法人口座の開設は審査があり、事業実態が伴わないとつまずくことがあります。設立後に発生する事務や費用、資金の流れを考えていないと、動き出してから行き詰まります。
運営のイメージが持てていないまま設立すると、日々の判断のたびに手が止まります。会費や事業収入をどの口座で受け、経費をどう支払い、決算をどう組むのか。役員報酬をどう設定し、いつ社員総会を開くのか。こうした運営の骨格は、本来は設立前に描いておくべきものです。設立後に一から考え始めると、時間ばかりが過ぎて事業が前に進みません。作る前に「動かす姿」を思い描けるかどうかが、円滑なスタートの分かれ目になります。
特に、株式会社と一般社団法人を組み合わせて使う場合、法人間の取引や資金の流れをどう設計するかは重要です。ここを詰めないまま設立すると、実際の運用段階で「どう回せばよいか分からない」という状態に陥ります。設立は運営の入り口にすぎません。動かし方まで見通したうえで作ることが、失敗を防ぎます。
法人口座の開設は、近年審査が厳しくなっている手続きの一つです。事業の実態や活動場所、資金の出どころなどが確認され、実態が伴わないと開設に時間がかかったり、断られたりすることもあります。口座がなければ会費の受け取りや経費の支払いといった基本的な運営が滞ります。設立の前に、どの金融機関でどのように口座を用意するか、事業の実態をどう示すかまで考えておくと、動き出しがスムーズになります。器を作ることと、それを実際に動かすことの間には、意外と大きな距離があるのです。
典型パターンの整理
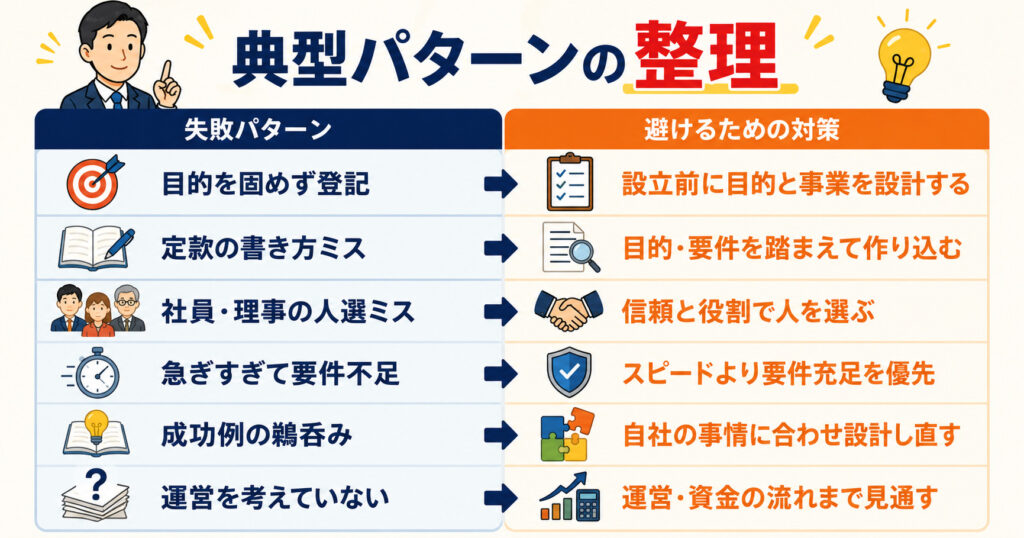
ここまでの典型パターンを、失敗の原因と対策の観点で整理します。自分に当てはまるものがないか、確認してみてください。
| 失敗パターン | 避けるための対策 |
|---|---|
| 目的を固めず登記 | 設立前に目的と事業を設計する |
| 定款の書き方ミス | 目的・要件を踏まえて作り込む |
| 社員・理事の人選ミス | 信頼と役割で人を選ぶ |
| 急ぎすぎて要件不足 | スピードより要件充足を優先 |
| 成功例の鵜呑み | 自社の事情に合わせ設計し直す |
| 運営を考えていない | 運営・資金の流れまで見通す |
失敗に共通する原因
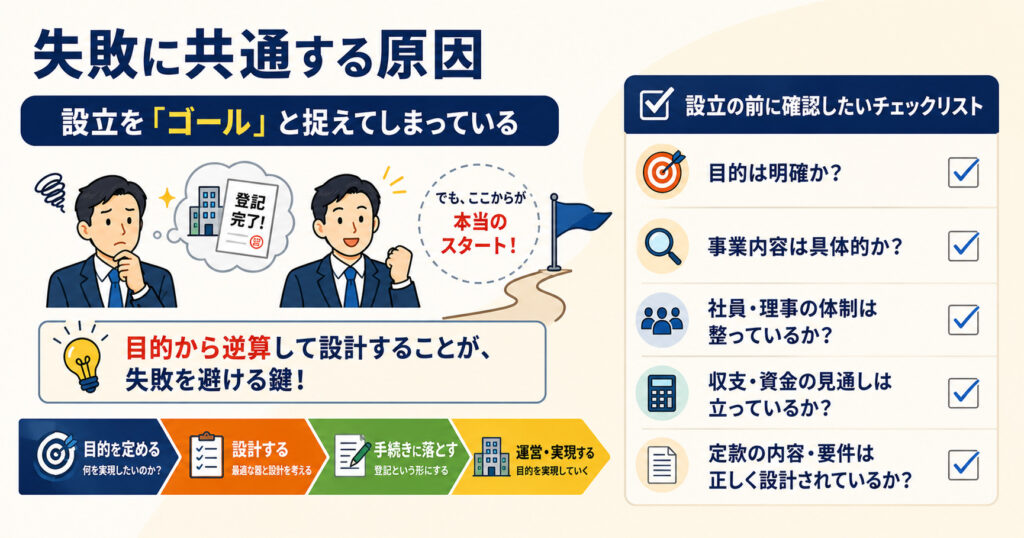
これらの失敗パターンには、共通する原因があります。それは、設立を「ゴール」と捉えてしまっていることです。一般社団法人は、作ることが目的ではなく、目的を実現するための手段です。
株式会社でも同じことが言えますが、一般社団法人は特に「手軽に作れる」というイメージが先行しやすいため、この落とし穴にはまりやすい傾向があります。登記が完了すると達成感が得られ、そこで気が緩んでしまう。しかし本当のスタートは設立の後です。器を手にしただけでは何も始まりません。その器で何をどう実現するのかという設計こそが本質であり、設立はそのための一里塚にすぎないという意識を持つことが、失敗を避ける第一歩になります。
失敗を避ける鍵は、「設立から逆算するのではなく、目的から逆算して設立を設計する」ことにあります。何を実現したいのかをまず定め、そのために最適な器と設計を考え、最後に登記という手続きに落とし込む。この順序を守れば、多くの失敗は未然に防げます。
設立の前に確認しておきたい事項を、チェックリストの形で整理します。すべてに答えられる状態になってから登記に進むと、失敗を大きく減らせます。
| 確認項目 | 問い |
|---|---|
| 目的 | 何のために作るのかを説明できるか |
| 事業内容 | 主な収入は収益事業に当たるか |
| 定款 | 非営利型の要件を満たす定めがあるか |
| 人選 | 社員・理事は信頼できる人か |
| 運営 | 設立後の事務と資金の流れを描けるか |
よくある質問
- 設立してから目的や事業を変えることはできますか。
-
定款を変更し、必要に応じて登記を行えば変更できます。ただし、そのたびに手間と費用がかかります。特に非営利型の要件に関わる部分の変更は慎重な確認が必要です。できる限り設立前に目的と事業を固めておくことが、余計な手戻りを防ぎます。
- 社員を家族だけにしてはいけませんか。
-
社員の構成自体に家族を含めることは可能ですが、非営利型を目指す場合は理事の親族割合に制限があります。家族だけで理事を固めると要件を満たせないため、第三者の理事を迎える設計が必要になります。人選は設立前によく検討しておきましょう。
- 自分で設立するのは危険ですか。
-
自分で設立すること自体は可能です。ただし、非営利型の要件や定款の作り込みには専門的な判断が必要な場面が多く、見落としが後の手戻りにつながりやすい面があります。特に税制上の扱いを重視する場合は、専門家の確認を受けながら進めると安心です。費用を惜しんで自己流で進めた結果、かえって高くつくこともあります。
まとめ
一般社団法人の設立で失敗する社長の典型パターンは、目的を固めずに登記を急ぐこと、定款の書き方でつまずくこと、社員・理事の人選を軽く考えること、要件確認が不十分なまま設立すること、他人の成功例を鵜呑みにすること、運営や資金計画を考えていないことなどです。いずれも、設立を目的化し、その先を見通していないことから生じます。共通するのは、準備不足という一点に集約されるということです。
設立は手軽でも、正しく機能させるには準備が要ります。目的から逆算して設計し、要件を確認し、運営まで見通したうえで登記に進めば、これらの失敗の多くは避けられます。設立を検討する際は、急がず、専門家の助言も得ながら、一つひとつのステップを丁寧に進めていきましょう。準備の丁寧さが、設立後の安定につながります。
今回紹介したパターンは、どれも特別なものではなく、日々起こっている身近な失敗です。裏を返せば、少しの準備と確認で防げるものばかりだということです。設立の前に立ち止まり、目的・設計・人選・運営を一通り点検する。この習慣が、後悔のない設立と、その後の安定した運営を支えます。手軽さに流されず、丁寧に一歩を踏み出してください。