一般社団法人は、登記だけで設立でき、事業目的の自由度が高く、うまく使えば税負担の最適化にもつながる法人格です。その魅力から設立を検討する経営者は増えていますが、メリットばかりに目を向けて設立すると、あとから「思っていたのと違った」と後悔する落とし穴があります。
一般社団法人には、株式会社にはない独特の制約があります。この制約を理解しないまま器だけ作ってしまうと、資金を自由に動かせない、期待した節税にならない、運営の手間が想像以上に重いといった問題に直面します。
本記事では、一般社団法人を作って後悔しやすい5つのケースを取り上げ、それぞれのデメリットと回避のポイントを整理します。設立を判断する前に、負の側面もしっかり押さえておきましょう。
あらかじめお伝えしておきたいのは、ここで挙げるデメリットの多くは「一般社団法人が悪い」という話ではないという点です。株式会社と一般社団法人は、そもそも設計思想が異なる別の器です。株式会社の感覚で一般社団法人を使おうとすると制約に見える部分が、目的が合致していればむしろ強みになります。デメリットを知ることは、その器が自社に合うかどうかを見極めるための作業だと捉えてください。
ケース1|節税目的だけで作って期待外れになる
最も多い後悔が、「非営利型なら無税になる」と誤解して設立するケースです。非営利型の一般社団法人は、会費や寄付には課税されない一方で、収益事業から生じた所得には通常どおり法人税が課されます。事業の中心が物品販売や請負、サービス提供といった収益事業であれば、その部分はしっかり課税対象になります。
「非営利」という言葉の響きから、事業で利益を出してはいけない、あるいは利益に税金がかからないと受け取ってしまう人が少なくありません。しかし非営利とは、利益を構成員に分配しないという意味であって、利益を出すこと自体を禁じるものではなく、税金がかからないことを保証するものでもありません。この言葉の意味を取り違えたまま設立すると、期待と現実の落差に直面します。
「一般社団法人にすれば税金がかからない」という理解で設立すると、実際には想定外の納税が発生し、期待した節税効果が得られません。節税を目的にするなら、自社の事業が収益事業に該当するのかどうかを見極めたうえで、株式会社との組み合わせも含めて設計する必要があります。器を変えるだけで税負担が消えるわけではない、という点をまず理解しておきましょう。
回避のポイントは、設立前に「自社の主な収入が収益事業に当たるか」を具体的に確認することです。物品の販売、請負、各種サービスの提供など、法律が定める収益事業に該当する活動が中心なら、非営利型であっても課税は避けられません。逆に、会費や寄付を主な財源とする活動であれば、非営利型のメリットを活かしやすくなります。自社の収入構造を正確に把握することが、期待外れを防ぐ第一歩です。
ケース2|利益や財産を個人に戻せない
一般社団法人には、株式会社の株式にあたる「持分」という概念がありません。出資者が法人を所有するという仕組みがないため、事業で得た利益や積み上げた財産を、株式会社のように配当や株式売却によって個人へ還元することができません。
株式会社では、会社は株主のものであり、稼いだ利益は配当として株主に還元でき、会社そのものを売却して利益を得ることもできます。一般社団法人には、この「所有者」という存在がいません。法人は誰のものでもなく、法人自身の目的のために存在するというのが基本的な考え方です。この違いは、株式会社に慣れた経営者ほど見落としやすく、後になって「稼いだお金が自由にならない」と気づいて戸惑うことになります。
さらに、解散したときに残った財産は、定款で定めた国や地方公共団体、類似の目的を持つ法人などへ帰属させることになり、個人が受け取ることはできません。法人を売却して現金化するという出口も、持分がないため描きにくくなります。
この性質は、相続対策として活用する場面では強みになりますが、「事業で稼いだお金を最終的に自分のものにしたい」という発想で設立すると、大きな後悔につながります。法人に入れた資金は、原則として法人の目的のために使うものだと理解しておく必要があります。
回避のポイントは、個人への還元を想定する部分と、そうでない部分を切り分けて考えることです。生活資金や個人資産として手元に残したいお金は、役員報酬として適正に受け取る、あるいは株式会社側で扱うといった設計が現実的です。一般社団法人は「個人の財布とは切り離した器」だと位置づけ、そこに何を託すのかを最初に決めておけば、後からの食い違いを防げます。
ケース3|非営利型の要件維持に手間がかかる
非営利型の税制上の扱いを受けるには、定款の定めや理事構成など、いくつもの要件を満たし続ける必要があります。設立時に要件を満たしていても、その後の運営で要件を外れてしまうと、税制上の扱いが変わってしまいます。
特に注意したいのが、要件を外れると、その事業年度から全所得が課税対象になり得るという点です。会費や寄付を含めた収入全体が課税の対象になるため、税負担のインパクトは小さくありません。要件を維持できているかを継続的に確認する体制が欠かせず、この管理の手間をデメリットと感じる経営者もいます。
回避のポイントは、要件の維持を「仕組み」に落とし込むことです。理事の任期満了や交代のタイミングで親族割合が崩れないか、定款の定めと実際の運営がずれていないかを、定期的に点検する習慣をつけておきます。役員構成を変える際には、非営利型の要件への影響を事前に確認する。こうした運用を定着させておけば、気づかないうちに要件を外れてしまうリスクを大きく減らせます。
ケース4|設立後の運営コストと事務負担を見落とす
一般社団法人は設立費用こそ株式会社より抑えられますが、設立して終わりではありません。社員総会や理事会の運営、議事録の作成、役員変更や定款変更のたびの登記、毎年の決算と申告など、法人を維持するための事務は継続的に発生します。
これらの事務は、法人格を持つ以上どうしても付いて回るものです。役員には任期があり、任期が来れば改選と登記が必要になります。決算は毎年めぐってきますし、社員総会は定期的に開かなければなりません。一つひとつは小さな手続きでも、積み重なれば相応の時間と労力になります。本業に集中したいのに事務に追われる、という状況は、見通しが甘かった場合に起こりがちです。
これらを自力でこなそうとすると手間がかかり、専門家に任せれば費用がかかります。法人住民税の均等割のように、赤字であっても発生する税負担もあります。「維持コストは大したことないだろう」と見積もりが甘いと、運営を始めてから負担の重さに気づくことになります。設立前に、年間の運営コストと事務の全体像をつかんでおくことが大切です。
回避のポイントは、設立を決める前に「年間でいくら・どれだけの手間がかかるか」を具体的に試算しておくことです。税理士や司法書士への報酬、決算・申告の実務、登記が必要になる場面、均等割などの固定的な負担を洗い出し、その負担を上回るメリットが本当にあるのかを確認します。設立費用の安さだけで判断せず、維持のコストまで含めた総額で見比べることが、後悔を避けるうえで欠かせません。
ケース5|家族だけで自由に運営できない
非営利型の要件では、理事のうち親族などの関係者が理事総数の3分の1以下でなければなりません。家族経営のつもりで設立しようとすると、この要件が壁になります。代表者とその家族だけで理事を固めることができず、第三者の理事を迎え入れる必要が生じます。中小企業では家族で役員を固めるのが一般的なだけに、この制約に戸惑う経営者は少なくありません。
その結果、意思決定を家族内だけで完結させることが難しくなり、運営の自由度が下がると感じる場面が出てきます。誰を理事に迎えるか、運営の主導権をどう保つかを、設立前によく検討しておかないと、後から「思ったように動かせない」という不満につながります。
回避のポイントは、第三者を理事に迎えることを前提に、信頼できる人選と役割設計をあらかじめ考えておくことです。たとえば、専門家や事業の趣旨に賛同してくれる知人など、法人の目的を理解して協力してくれる人を選ぶ。社員総会や理事会の権限配分を工夫し、代表者が運営の中心を担える形に整える。こうした設計を設立前に描いておけば、要件を満たしながらも運営の実権を保ちやすくなります。制約を前提に体制を組むという発想が、後悔を防ぎます。
5つのケースの整理
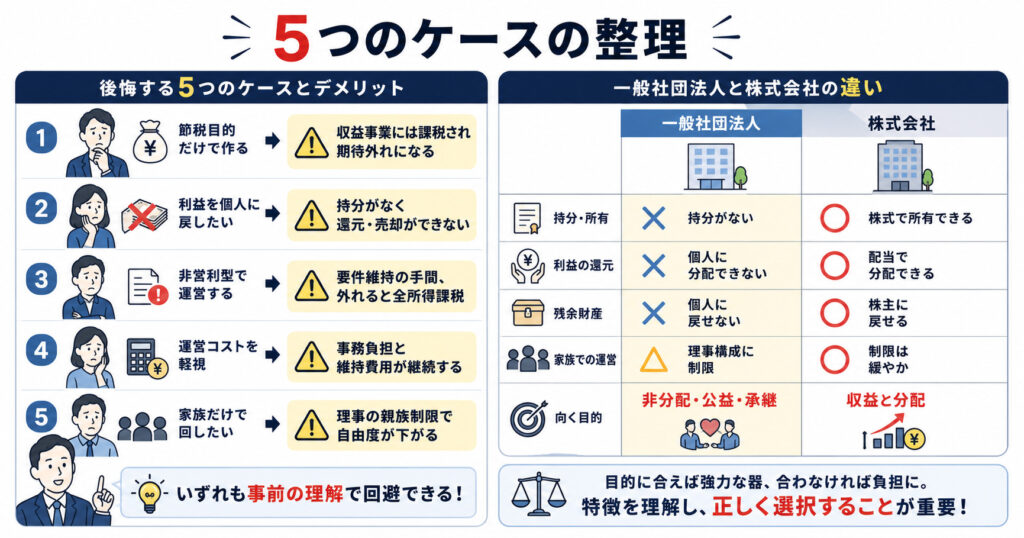
ここまで見てきた5つのケースを、デメリットと向き合い方の観点で整理します。共通しているのは、いずれも事前の理解によって回避できるという点です。
| 後悔のケース | デメリットの中身 |
|---|---|
| 節税目的だけで作る | 収益事業には課税され期待外れになる |
| 利益を個人に戻したい | 持分がなく還元・売却ができない |
| 非営利型で運営する | 要件維持の手間、外れると全所得課税 |
| 運営コストを軽視 | 事務負担と維持費用が継続する |
| 家族だけで回したい | 理事の親族制限で自由度が下がる |
これらのデメリットは、裏を返せば一般社団法人の特徴そのものでもあります。株式会社と対比すると、その違いがよく分かります。
| 観点 | 一般社団法人 | 株式会社 |
|---|---|---|
| 持分・所有 | 持分がない | 株式で所有できる |
| 利益の還元 | 個人に分配できない | 配当で分配できる |
| 残余財産 | 個人に戻せない | 株主に戻せる |
| 家族での運営 | 理事構成に制限 | 制限は緩やか |
| 向く目的 | 非分配・公益・承継 | 収益と分配 |
後悔を避けるための3つの視点
目的を明確にする
一般社団法人は、目的に合えば強力な器ですが、合わなければ制約ばかりが目立ちます。節税なのか、相続対策なのか、社会的信用の獲得なのか、公益的な活動の受け皿なのか。何のために作るのかをはっきりさせることが、後悔を避ける出発点になります。
目的が曖昧なまま「なんとなく良さそうだから」と設立してしまうと、後になって制約ばかりが気になり始めます。逆に、目的がはっきりしていれば、その目的に照らして一般社団法人の特徴が追い風になるのか向かい風になるのかを冷静に判断できます。まずは、自分が本当に実現したいことは何かを言葉にしてみることが、器選びの土台になります。
株式会社との使い分けを考える
一般社団法人だけで完結させようとすると、無理が生じることがあります。利益を個人に還元したい部分は株式会社で、公益的・非分配的な部分は一般社団法人でというように、目的ごとに法人を使い分ける設計も有効です。両方の特徴を理解したうえで、組み合わせを検討しましょう。
実際、規模のある事業では、株式会社と一般社団法人を組み合わせて役割を分担させる設計がよく用いられます。稼ぎ、分配する機能は株式会社が担い、蓄積や承継、公益的な活動は一般社団法人が担うといった具合です。一つの器にすべてを詰め込もうとすると、どこかで制約とぶつかります。それぞれの器の得意分野を活かす発想を持てば、一般社団法人のデメリットを株式会社で補い、株式会社の弱点を一般社団法人で補うことができます。
設立前に専門家へ相談する
一般社団法人のデメリットの多くは、設立前に正しく理解していれば避けられるものです。税務・法務の両面から自社の状況を確認し、本当に一般社団法人が適しているのかを見極めることが、後悔しない設立への近道です。判断に迷う場合は、設立を急がず専門家に相談することをおすすめします。第三者の視点を入れることで、自分では気づきにくい落とし穴に事前に気づけることもあります。
よくある質問
- デメリットが多いなら、一般社団法人はやめたほうがよいですか。
-
一概にそうとは言えません。デメリットの多くは、目的に合わない使い方をした場合に表面化するものです。非分配や承継といった目的に合致していれば、同じ性質が大きな強みになります。自社の目的に照らして向き不向きを判断することが大切です。
- 設立してから株式会社に変えることはできますか。
-
一般社団法人を株式会社へ組織変更することはできません。方向性を変えたい場合は、新たに株式会社を設立し、事業譲渡などで対応することになります。だからこそ、設立前に器の選択を慎重に行うことが重要です。
- デメリットを避けるにはどうすればよいですか。
-
最も効果的なのは、設立前に目的を明確にし、税務・法務の両面から自社に合うかを確認することです。多くの後悔は、事前の理解不足から生まれます。急いで設立せず、専門家の助言を得ながら判断するとよいでしょう。
まとめ
一般社団法人には、収益事業への課税、持分がないことによる還元の制約、非営利型の要件維持の手間、運営コストと事務負担、家族運営の制約という、株式会社にはない独特のデメリットがあります。これらを理解しないままメリットだけを見て設立すると、「作って後悔する」ことになりかねません。
大切なのは、デメリットを正しく知ったうえで、それでも自社の目的に合うかを判断することです。一般社団法人は、目的と使い方が合えば大きな力を発揮する器です。負の側面まで見比べたうえで選べば、後悔のない設立につながります。設立を検討する際は、メリットとデメリットの両面を丁寧に確認し、必要に応じて専門家の助言を得ながら進めていきましょう。
後悔の多くは、器そのものの欠陥ではなく、目的と器のミスマッチから生まれます。今回挙げた5つのケースは、いずれも「株式会社の感覚のまま一般社団法人を使おうとした」ときに起こりやすいものでした。逆に言えば、一般社団法人の性質を正しく理解し、それに合った目的で使えば、これらのデメリットの多くは避けられます。設立は、走り出す前の準備で結果の大半が決まります。焦らず、じっくり見極めてから一歩を踏み出してください。