一般社団法人の大きな魅力の一つが、非営利型として運営することで課税範囲が収益事業に限定される点です。しかし、この非営利型の扱いは、要件を満たしている限りで認められるものです。要件を満たしていないと判断されれば、非営利型は否認され、税負担が一気に重くなります。
非営利型の否認は、決して他人事ではありません。設立時には要件を満たしていても、運営を続けるうちに知らないうちに要件を外れていた、というケースは実際に起こります。否認されると、その事業年度から全所得が課税対象になり得るため、影響は深刻です。
本記事では、非営利型が否認される典型的なケースと、税務署が見ている要件を整理します。自法人が同じ落とし穴にはまっていないかを点検し、否認を未然に防ぐための材料としてお役立てください。
非営利型の否認は、単なる形式的なミスの問題ではなく、法人の税負担を根本から変えてしまう重大な事態です。だからこそ、どのような場合に否認されるのか、税務署が何を見ているのかを具体的に知っておくことに大きな意味があります。抽象的に「要件を守りましょう」と言われても実感が湧きませんが、否認された典型ケースを知れば、自法人のどこを点検すべきかが見えてきます。以下で、その勘所を一つずつ確認していきましょう。
非営利型の否認とは何か
非営利型の一般社団法人は、法律の定める要件を満たすことで、収益事業から生じた所得にのみ課税されるという扱いを受けます。会費や寄付といった収入は、原則として課税の対象外です。この扱いを前提に、税負担を抑える設計をしている法人は多くあります。裏を返せば、その前提が崩れたときの反動も大きいということです。
しかし、要件を満たしていないと判断されると、非営利型の扱いが否認され、普通型の法人として全所得が課税されることになります。会費や寄付を含めた収入全体が課税対象になるため、想定していた税負担と大きくかけ離れた結果になりかねません。否認は、非営利型を活用するうえで最も警戒すべきリスクです。
非営利型と普通型は、同じ一般社団法人でありながら、税務上の扱いがまったく異なります。非営利型なら課税されない会費や寄付が、普通型では課税対象になります。つまり、否認とは単に一部の所得が課税されるという話ではなく、法人全体の課税の仕組みが切り替わるという重い出来事なのです。税負担を前提に事業計画を組んでいた場合、その前提が根底から崩れることになります。この影響の大きさを理解しておくことが、要件維持への意識を高めます。
非営利型の2つの類型と要件
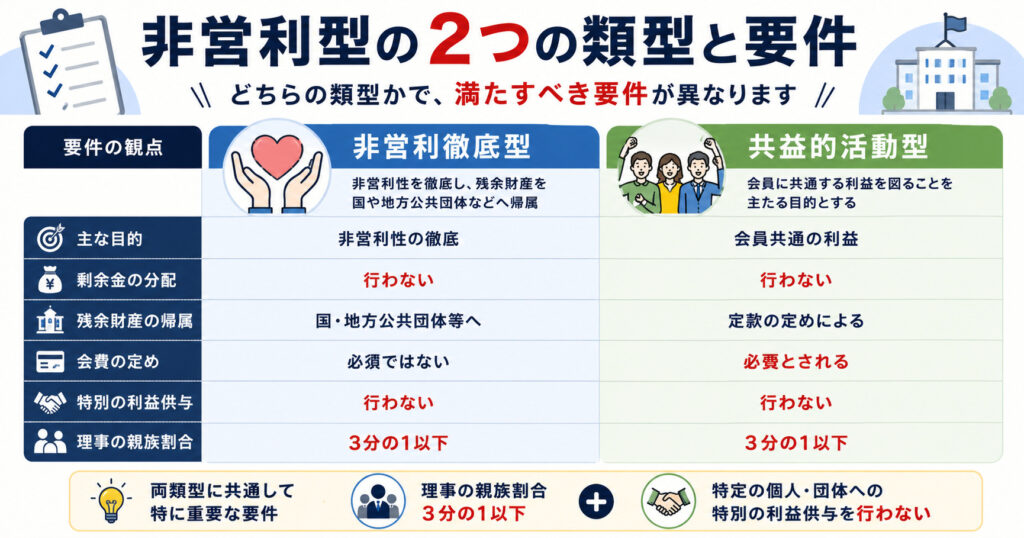
非営利型には、大きく2つの類型があります。どちらの類型を選ぶかによって、満たすべき要件が異なります。まずはこの前提を押さえておきましょう。自法人がどちらの類型で運営しているのかを正確に把握していないと、そもそも満たすべき要件が分かりません。
非営利徹底型
剰余金の分配を行わないことを徹底し、解散したときの残余財産を国や地方公共団体などへ帰属させることを定款で定めるなど、非営利性を徹底した類型です。特定の個人や団体に特別の利益を与えないことも求められます。公益的な活動を広く行う団体に向いた類型といえます。
共益的活動型
会員に共通する利益を図る活動を主たる目的とする類型です。会費の定めがあること、特定の個人や団体に特別の利益を与えないことなどが求められます。会員のための団体運営に適した類型といえます。同業者の団体や趣味のサークルなど、会員相互の利益を目的とする組織に馴染みやすい類型です。
いずれの類型でも共通して重要なのが、理事構成の要件と、特定の個人・団体への特別の利益供与を行わないという点です。この2つは、否認の場面で特に問題になりやすい要件です。
2つの類型の主な要件を対比すると、次のようになります。自法人がどちらの類型に当てはまるのかを確認する手がかりにしてください。
| 要件の観点 | 非営利徹底型 | 共益的活動型 |
|---|---|---|
| 主な目的 | 非営利性の徹底 | 会員共通の利益 |
| 剰余金の分配 | 行わない | 行わない |
| 残余財産の帰属 | 国・地方公共団体等へ | 定款の定めによる |
| 会費の定め | 必須ではない | 必要とされる |
| 特別の利益供与 | 行わない | 行わない |
| 理事の親族割合 | 3分の1以下 | 3分の1以下 |
否認ケース1|理事の親族割合の要件違反
最も多い否認の原因が、理事のうち親族などの関係者が理事総数の3分の1以下という要件を満たさなくなることです。設立時には第三者の理事を入れて要件を満たしていても、その理事が辞任したり、家族を理事に加えたりすることで、割合が崩れることがあります。もっとも起こりやすく、かつ見落とされやすい要件違反です。
この要件は、法人の運営が特定の一族に偏らないようにするためのものです。理事の交代や増減があるたびに、親族割合が要件の範囲内に収まっているかを確認しないと、知らないうちに要件を外れてしまいます。税務署は、実際の役員構成を登記や議事録から確認します。形式的な員数合わせではなく、実態として要件を満たしているかが問われます。
よくあるのは、設立時に協力してくれた第三者の理事が、数年後に辞任してしまうケースです。その理事を補充しないまま家族の理事だけが残ると、親族割合の要件を満たせなくなります。本人にその自覚がないまま時間が過ぎ、税務調査で初めて指摘されるという展開は珍しくありません。理事に欠員が生じたときこそ、要件への影響を確認するタイミングだと意識しておくことが大切です。
否認ケース2|特定の個人・団体への特別の利益供与
非営利型では、特定の個人や団体に特別の利益を与えてはならないとされています。この要件に反すると判断されると、非営利型が否認されます。実質的に剰余金を分配しているのと同じだと見なされる支出が、その典型です。この要件は、理事の親族割合と並んで、否認の原因になりやすい重要な要件です。
たとえば、理事やその家族へ不相当に高額な報酬や外注費を支払う、法人の資産を個人的な用途に使うといった行為は、特別の利益供与と見なされるおそれがあります。名目が報酬や経費であっても、実態が個人への利益還元であれば、要件違反と判断されかねません。法人の支出は、法人の目的に沿った合理的なものである必要があります。
非営利型の根幹にあるのは、法人の利益を特定の個人に還元しないという考え方です。株式会社であれば配当という形で利益を株主に還元しますが、一般社団法人の非営利型ではそれが認められません。報酬や外注費、経費といった形を借りて、実質的に個人へ利益を移していると見なされれば、たとえ配当という名目でなくても、特別の利益供与として要件違反になり得ます。支出のたびに、それが法人の目的のためのものか、個人への還元になっていないかを意識することが、否認を避ける基本姿勢です。
否認ケース3|定款の定めと実態の食い違い
非営利型の要件を満たすには、定款に必要な定めが盛り込まれている必要があります。剰余金の非分配や、解散時の残余財産の帰属先といった定めが欠けていると、そもそも非営利型の要件を満たしません。設立時の定款作成の段階で、これらの定めが正しく入っているかを確認しておくことが出発点になります。
さらに注意したいのが、定款の定めと実際の運営が食い違っているケースです。定款では非営利型の要件を満たす内容になっていても、実際の運営が定款に沿っていなければ、要件を満たしているとは認められません。税務署は、定款の記載だけでなく、実際の運営実態まで確認します。定款と運営を一致させておくことが欠かせません。
定款は、いわば法人の憲法にあたるものです。しかし、設立時にひな形を使って作り、その後は読み返すこともないという法人は少なくありません。定款に書いてある内容を実際には守れていない、あるいは定款の存在すら意識せずに運営している、という状態は危険です。定款に沿って社員総会を開いているか、定款で定めた目的の範囲で活動しているか、剰余金の扱いは定款どおりか。こうした点を折に触れて確認し、定款と実態のずれを埋めておくことが、否認を防ぐ土台になります。
否認ケースの整理
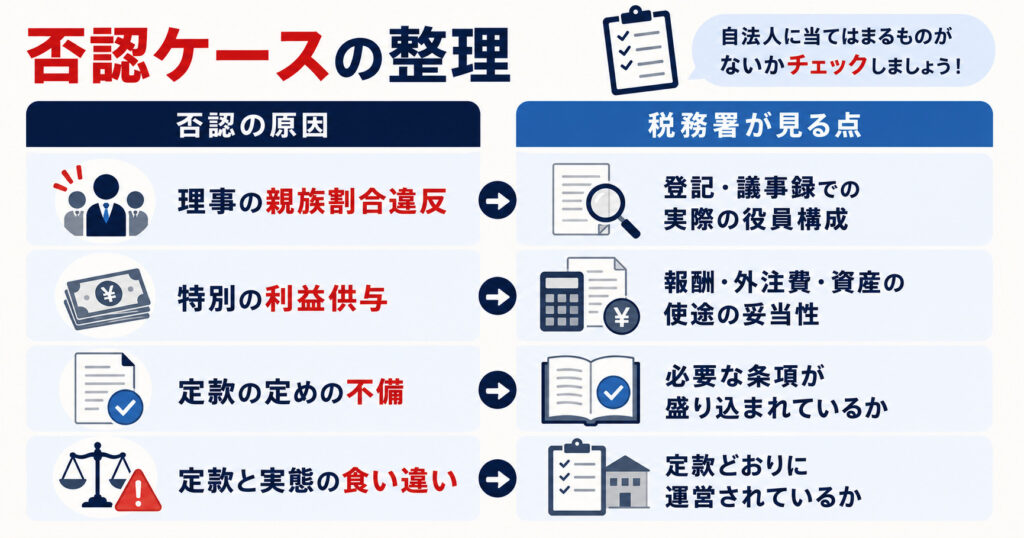
ここまでの否認ケースを、原因と税務署が見る点の観点で整理します。自法人に当てはまるものがないか、点検してみてください。
| 否認の原因 | 税務署が見る点 |
|---|---|
| 理事の親族割合違反 | 登記・議事録での実際の役員構成 |
| 特別の利益供与 | 報酬・外注費・資産の使途の妥当性 |
| 定款の定めの不備 | 必要な条項が盛り込まれているか |
| 定款と実態の食い違い | 定款どおりに運営されているか |
否認された場合の影響
非営利型が否認されると、普通型の法人として全所得が課税対象になります。会費や寄付を含む収入全体に課税されるため、税負担は大きく増えます。さらに、過去にさかのぼって課税されることもあり、その場合は本来納めるべきだった税額に加えて、加算税や延滞税といった負担が生じることもあります。
否認の影響は、一度の課税にとどまりません。要件を満たさない状態が続いていれば、その間の各事業年度が課税対象になり得ます。長期間にわたって要件を外れていたことに後から気づくと、負担は積み重なって大きくなります。だからこそ、要件の充足を継続的に確認することが重要なのです。
たとえば、数年前に理事構成が崩れていたことが税務調査で発覚した場合、その年度以降のすべての事業年度が見直しの対象になることがあります。毎年の会費や寄付が課税対象として計算し直されれば、追徴される税額はまとまった金額になりかねません。加えて、加算税や延滞税が上乗せされれば、負担はさらに重くなります。「知らなかった」では済まされないのが税務の世界です。だからこそ、要件を外れないための日頃の点検が、何よりの防御策になります。
否認を防ぐための対策
要件を定期的に点検する
否認を防ぐ最も確実な方法は、要件を満たし続けているかを定期的に点検することです。特に、理事の親族割合と、特定の個人・団体への利益供与にあたる支出がないかは、決算のたびに確認しましょう。役員構成を変えるときは、変更後も要件を満たすかを事前に確かめることが大切です。
点検は、決算という区切りのタイミングで行うと習慣にしやすくなります。決算作業の一環として、理事名簿を見て親族割合を確認し、その年の主な支出を見返して個人への利益供与にあたるものがないかをチェックする。あわせて、定款の内容と実際の運営がずれていないかも見ておく。これらを毎年繰り返すだけで、要件を外れたまま気づかないという最悪の事態を防げます。点検の記録を残しておけば、税務調査の際にも適正な運営を続けてきたことを示す材料になります。
定款と運営を一致させる
定款に必要な定めが盛り込まれているかを確認し、実際の運営を定款に沿って行うことが重要です。定款と運営がずれていないかを、折に触れて見直しましょう。定款を変更する際には、非営利型の要件への影響を欠かさず確認します。定款は一度作れば終わりではなく、運営の指針として活用し続けるものだと捉えることが大切です。
専門家に確認する
非営利型の要件は判断が難しい場面も多く、自己判断では見落としが生じやすいものです。処理や運営に不安がある点は、一般社団法人の税務に詳しい専門家に確認しておくことが、否認を防ぐうえで有効です。特別の利益供与にあたるかどうかの線引きなど、微妙な判断が必要な場面では、専門家の視点が心強い支えになります。
よくある質問
- 非営利型が否認されると、いつから課税されますか。
-
要件を満たさなくなった事業年度から、普通型の法人として全所得が課税対象になり得ます。過去にさかのぼって課税される場合には、加算税や延滞税といった負担が加わることもあります。要件を外れた時点をさかのぼって確認されるため、影響が長期に及ぶこともあります。
- 一度否認されると、二度と非営利型に戻れませんか。
-
要件を再び満たす体制を整えれば、非営利型として扱われる余地はあります。ただし、否認された経緯や実態が確認されるため、要件を確実に満たす運営に立て直すことが前提です。安易に考えず、専門家に相談しながら是正を進めることをおすすめします。
- 自分の法人が要件を満たしているか不安です。
-
理事の親族割合、剰余金の分配、特別の利益供与にあたる支出、定款の定めと運営の一致という点を、まず自法人で点検してみてください。判断に迷う場合は、一般社団法人の税務に詳しい専門家に確認すると安心です。早めの点検が、否認の予防につながります。
まとめ
非営利型が否認される典型的なケースは、理事の親族割合の要件違反、特定の個人・団体への特別の利益供与、定款の定めの不備、定款と実態の食い違いです。いずれも、税務署が実態を確認する中で明らかになるものであり、否認されれば全所得が課税対象になるという重い結果を招きます。これらはどれも、特別な事情がなくても起こり得る身近なリスクです。
非営利型の扱いは、要件を満たし続けている限りで認められるものです。設立して終わりではなく、運営を続ける中で要件を維持し続けることが求められます。要件を定期的に点検し、定款と運営を一致させ、判断に迷えば専門家に確認する。この積み重ねが、否認という最大のリスクから法人を守ります。自法人の状況に不安がある場合は、早めに専門家へ相談することをおすすめします。
否認は、多くの場合、悪意からではなく、要件への意識が薄れたことから起こります。設立時にはきちんと整えていたのに、日々の運営に追われるうちに点検を怠り、いつのまにか要件を外れてしまう。これが典型的な失敗の道筋です。裏を返せば、要件を意識し続ける仕組みさえ持っていれば、否認の多くは防げるということです。年に一度の点検を習慣にし、変化があれば要件への影響を確認する。この地道な運営こそが、非営利型のメリットを長く享受するための土台になります。